
销售把平板一转:
“0首付,5年0息,月供1999;今天下订还能锁权益。”
你脑子里已经开始想:通勤、周末自驾、过年回家,甚至连随车小配件都快选好了。
但最容易忽略的,往往是几句没问出口的话:尾款怎么付?有没有手续费?提前还款能不能免违约金?“保值”到底怎么保?
现在的“价格战”,很多已经不靠直接官降了,而是把优惠藏进金融贴息、融资方案、保值承诺里。表面月供更低,实际总成本不一定更低。
先把概念掰直:你买的不是“月供”,是总成本
车展常见的低月供,通常来自三种“组合拳”:
1)金融贴息/0息:不等于不花钱,可能通过合同车价、服务费、保险、装潢等方式“绕回来”。
2)超长期限:把压力摊薄到更久,月供当然好看,但你会更久被车绑定。
3)保值/回购承诺:听起来像兜底,细则往往有条件(里程、车况、过户、按时保养、事故记录等)。
所以真正该问的不是“月供多少”,而是:我把这台车开三年,总共要掏多少钱?能不能体面地脱身?
车展必算的6笔账:把隐藏项全部摊在台面上
去展台之前,心里先默念一句:所有没写进合同和金融方案里的“口头承诺”,都不算数。
你需要把下面6项问清楚、记下来(能拍就拍,能要纸质就要纸质):
1)合同车价/车价口径
有些“低月供”是用更高的合同车价算出来的。你要确认:方案里用来计算的“车价”到底是多少。
2)利率(APR)或贴息规则
“0息”也要确认是银行贷款还是厂家贴息、贴多久、是否分阶段(前两年0息、后面恢复利率这种很常见)。
3)金融服务费/手续费/登记手续费等
月供里看不到,但一次性费用很容易把“便宜”吃掉。
4)尾款/期末大额款(尤其融资租赁/弹性尾款)
月供1999的代价,可能是第三年/第五年要补一笔不小的尾款。
只要出现“期末可选择买断/置换/退车”,你就要立刻追问:买断金额是多少?写不写进合同?
5)提前还款规则
提前还款有没有违约金?按什么比例收?满多少期才可提前还?
很多人真正被套住,就是因为“想提前结束”却发现成本很高。
6)强制绑定项
例如保险必须在店里买、必须买延保/保养套餐、必须加装潢,或者对贷款审批附加条件。把这些都算进总价里再谈“划算”。
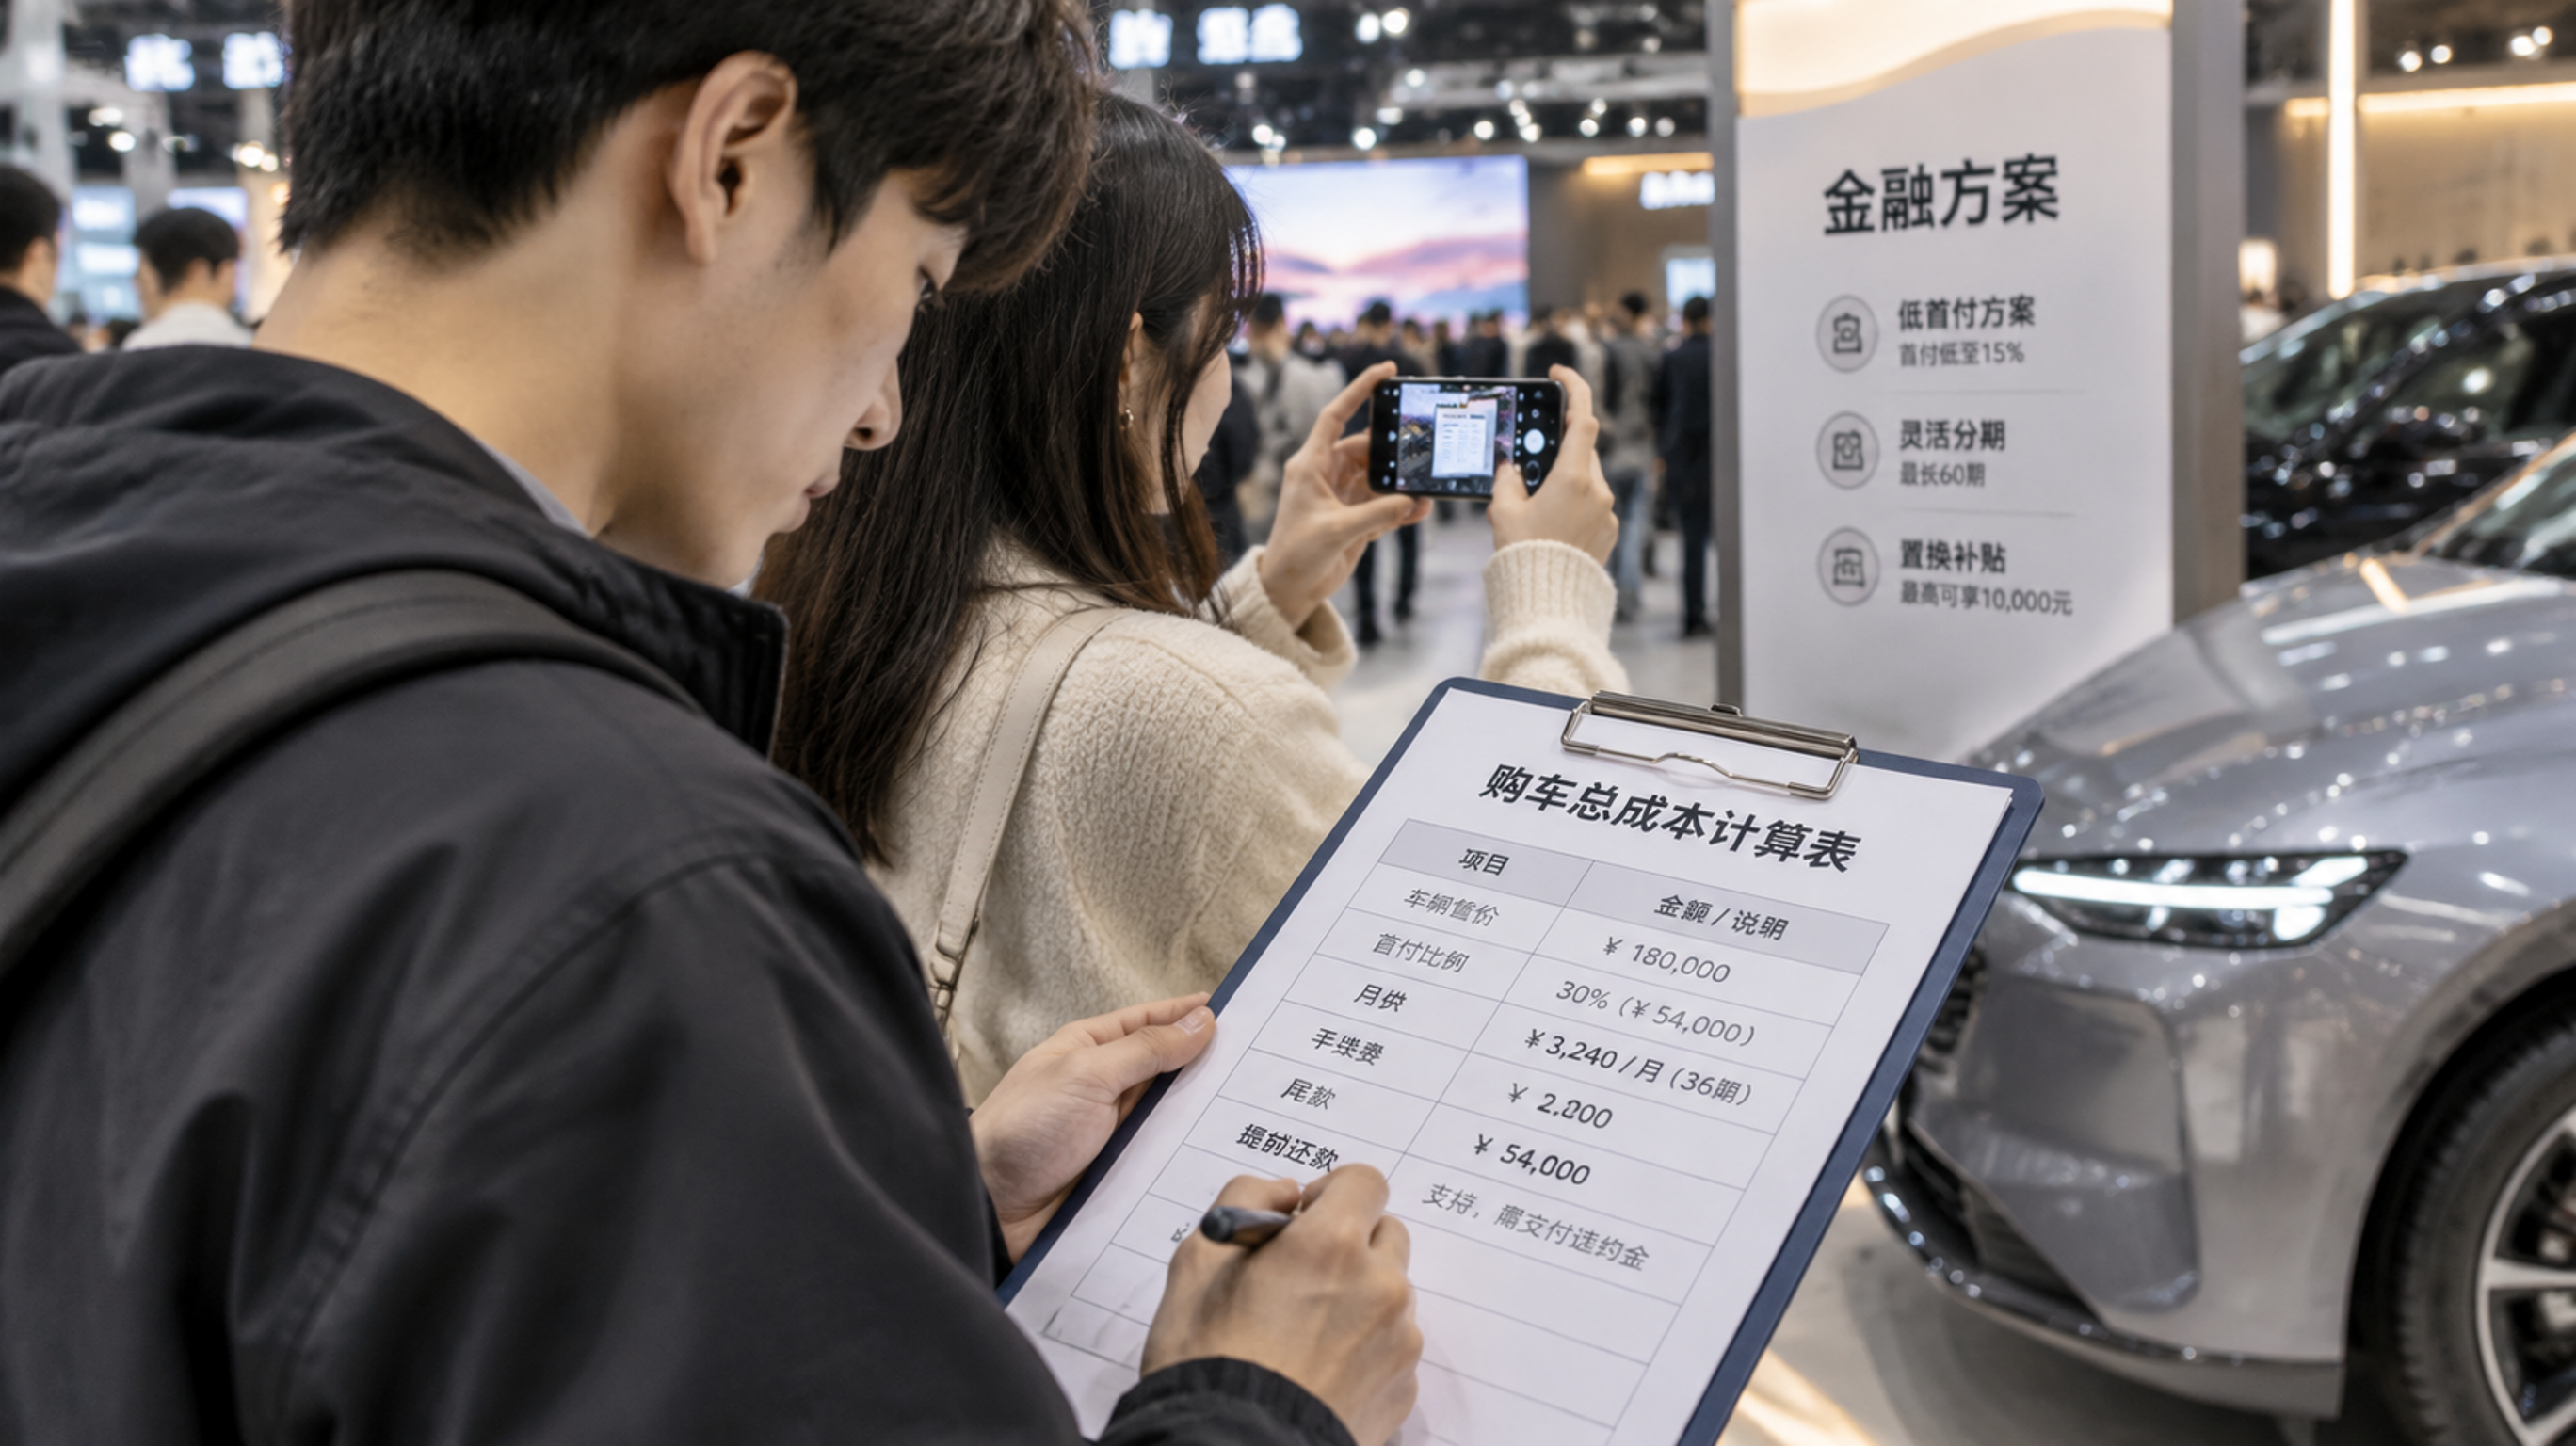
第一台车建议用“3年持有成本”做决策,不要用“月供”做决策
对很多年轻人来说,第一台车的高风险点不是买不起,而是买得起月供,扛不起综合开销。
你可以用一个简单框架:先定上限,再算三年。
第一步:先定一个“你不会后悔”的预算上限
把预算分成两条线:
月供只占其中一块,别被它“代表全部”。
第二步:把三年总成本拆成五类
你不需要精确到每一块钱,但要把结构算全:
当你把“首付低”换算成“三年多花多少/少花多少”,情绪会立刻冷静下来。
车展看新车,重点不是抢首批,而是看三件能决定体验的事
车展前后新车扎堆首发,现场很容易被“最新、最热、最先交付”带节奏。第一台车更建议把车展当信息场,不当成交场。
你重点看这三件事,能躲开很多坑:
1)平台与成熟度
不是越新越好,而是看它是否已经在同平台有稳定交付与维护经验。太新的东西,后期小毛病和等待配件会更折腾。
2)座舱与常用功能的完成度
别只看大屏和语音。你要现场试:
这些决定你每天开车的情绪。
3)售后网络与交付周期
第一台车最怕“交付拖”“维修远”。问清:
别用“未来会建店”给自己买单。
现场不被推着下订的办法:用一张横向记录表
如果你一定要在车展当天做选择,至少按这个流程走:
1)同级别至少看3台车
不要只在一个展台被“话术包围”。同价位横向一对比,很多“优势”会立刻变成“普通”。
2)每台车只记录三类信息
3)回家用表格做冷比较
把“月供”放到很后面,把“总成本”和“退出成本”(三年后卖车/换车难不难)放到最前面。
车展的氛围很强,但你的钱包要在日常里过日子。
你在展台上最该问的4句话
当销售开始讲“今天下订”,你可以直接把话题拉回到可计算的部分:
问完这四句,现场再热闹,你也不会被“月供”牵着走。