另一边,肿瘤门诊里也很真实:医生刚提到 ADC、双抗这类新方案,很多人第一反应不是“效果如何”,而是脱口而出——“多少钱?”紧接着再问一句——“医保报不报?”
但真正让人崩溃的往往是第三步:好不容易听说“进医保了”,到实际用药时才发现——要么限定适应症、要么要先做基因/病理分型、要么医院暂时配不到、要么走“双通道”流程很复杂……钱没少花,心还更乱了。
这篇就把大家最容易卡住的几个点,用“普通人能操作”的方式讲清楚。
医保谈判到底在谈什么:不是“施舍”,是“以量换价”
医保谈判的核心逻辑可以理解成一句话:用“更大的用药人群规模”,换“更低的药品价格”。
所以你看到的“价格跳水”,本质是机制设计的结果;而你看不到的部分,是“进目录之后怎么用、怎么报”的规则细节。
进了医保 ≠ 随便用:真正决定你能不能报销的是这几行字
很多人只看到了“药在目录里”,却忽略了最关键的:支付范围/限定条件。
你需要重点盯住这几类信息(它们直接决定“能不能报、报多少、在哪儿报”):
1) 限定支付范围(适应症限制)
同一支药,可能只对某些适应症或某些治疗线数(比如一线/二线)纳入支付。医生给你开的适应症不在范围内,往往就会变成“自费”。
2) 是否需要基因检测或病理分型
有些用药报销前置条件是“明确分型/检测结果符合”。这不是医院“故意卡”,而是支付规则写得很清楚:没有符合条件的检测结论,医保端很难通过。
3) 门诊特殊病种/慢特病待遇
有的创新药如果能纳入相应的门诊待遇路径,门诊也能按政策报销;但不同地区的落地节奏、病种范围、办理材料会有差异,千万别只听“别人城市可以”。
4) 双通道与定点机构
部分药品会涉及定点医院、定点药房(双通道)等路径。你在非定点机构买到药,可能就出现“能买但不好报”的尴尬。
一句话总结:目录只是入口,支付条件才是通行证。
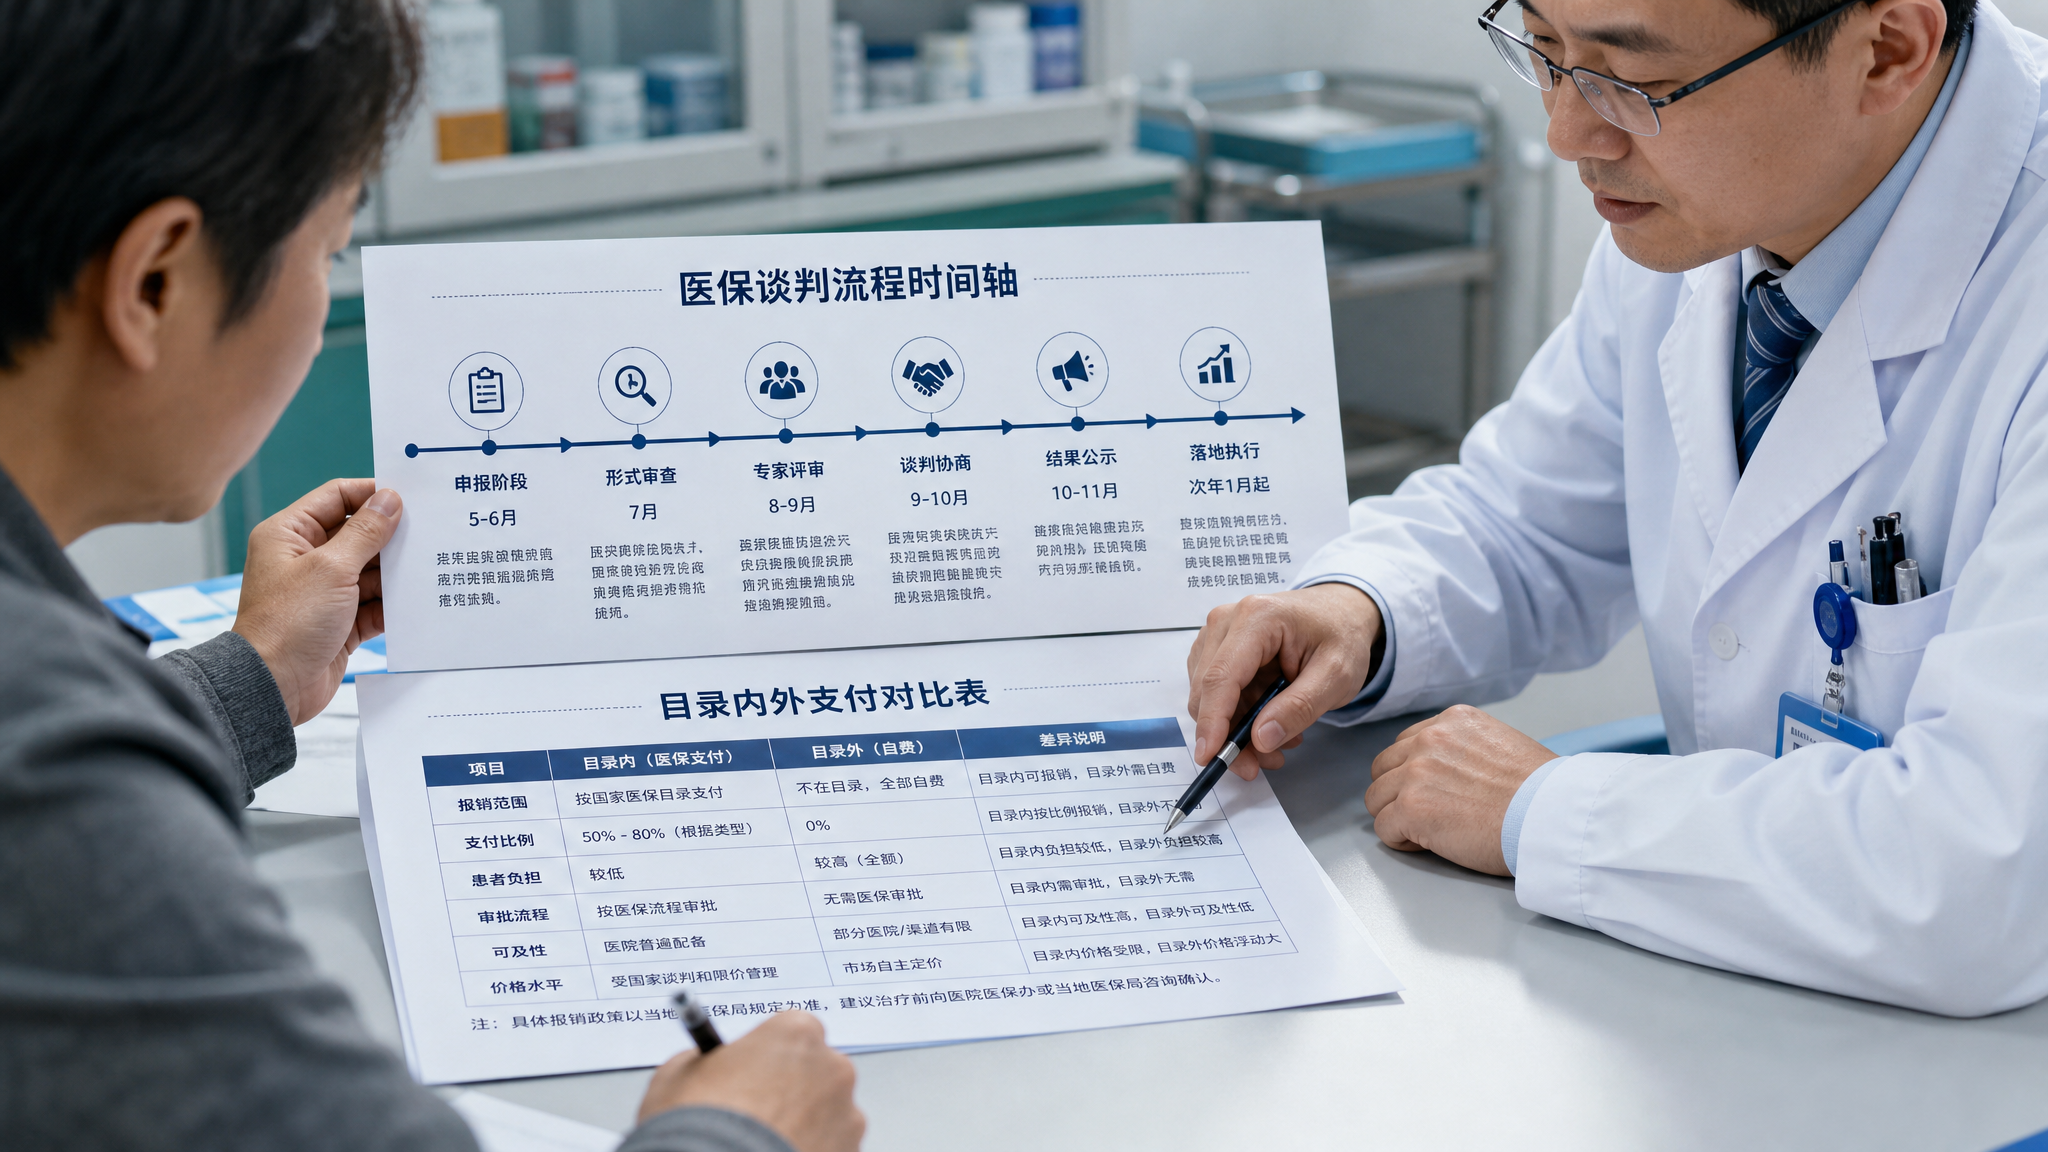
目录外的高值药怎么办:学会用惠民保做“补位”,别指望一条路走到底
现实里,经常会遇到两种情况:
这时,很多家庭会在“硬扛自费”和“彻底放弃”之间摇摆。
比较务实的思路是:把保障结构搭起来——医保目录内按政策走;目录外/不满足条件的部分,看看当地惠民保(以及其他合规补充保障)是否有补偿空间。
你要关注的不是“听说能报”,而是这三项:
它的定位很清楚:不是替代医保,而是在医保覆盖不到的地方补一块。
家属最实用的三步:把“我到底能不能报”查清楚
别靠转发截图、也别靠“病友说”。按这三步走,信息最稳:
第一步:在国家医保服务平台查“是否在目录 + 支付备注”
第二步:查定点机构与供药路径
第三步:到医院医保办/相关窗口做一次“口径确认”
你只需要问清三件事:
把这三步做完,你的决策会清晰很多:该补检测就补检测,该走门特就走门特,该考虑惠民保补位就补位,不会在信息噪音里被反复消耗。
两个坑一定要避开:越着急越容易踩
创新药能不能用得上,最终拼的是:合规路径 + 规则理解 + 材料齐全,而不是“捷径”。