
但现实常常是:医生说“不符合限定适应症”;药房说“院内暂时没配备”;好不容易问到双通道药店,又发现“惠民保能不能报要看特药清单和材料”。
很多矛盾不是医生不愿意开,也不是药没进医保,而是你没把“可及性链条”走完整。
先把一句话说透:医保谈判≠马上能用
2026年医保谈判窗口开启、ADC和双抗这类创新药又密集获批后,大家会更频繁遇到一种情况:
药名你听过、也知道进目录了,但你这位患者未必“够条件支付”。
原因在于医保准入通常包含几层“门槛”同时存在:
1) 进目录:意味着“有机会按医保规则支付”,但不是对所有用法都报。
2) 限定支付范围(核心):常见限定在某个肿瘤类型、某个分子标志、某条治疗线、或既往治疗失败后的特定人群。创新药越多,这个限定往往越细。
3) 医院是否配备:目录里有,不等于每家医院立刻采购、立刻开得出。
4) 双通道供药:院内没有时,可能要走定点医疗机构开方、定点零售药店供药的路径。
5) 惠民保衔接:即便医保能走一部分,惠民保能不能再报、怎么报,又是另一套“特药清单+材料规则”。
你真正要做的,是把这条链条一环环确认,而不是只盯着“降价”和“进医保”四个字。
最容易被忽略的关键:限定支付范围到底卡什么
很多家庭复诊时才发现“开不出来”,其实是信息没准备齐。
尤其是ADC、双抗这类药,限定支付范围常会跟下面几类证据强绑定(具体以目录条款为准):
这些不是“刁难”,而是医保用来控制适用人群、保证支付证据的一种方式。对患者来说,提前准备好材料,沟通效率会高很多。
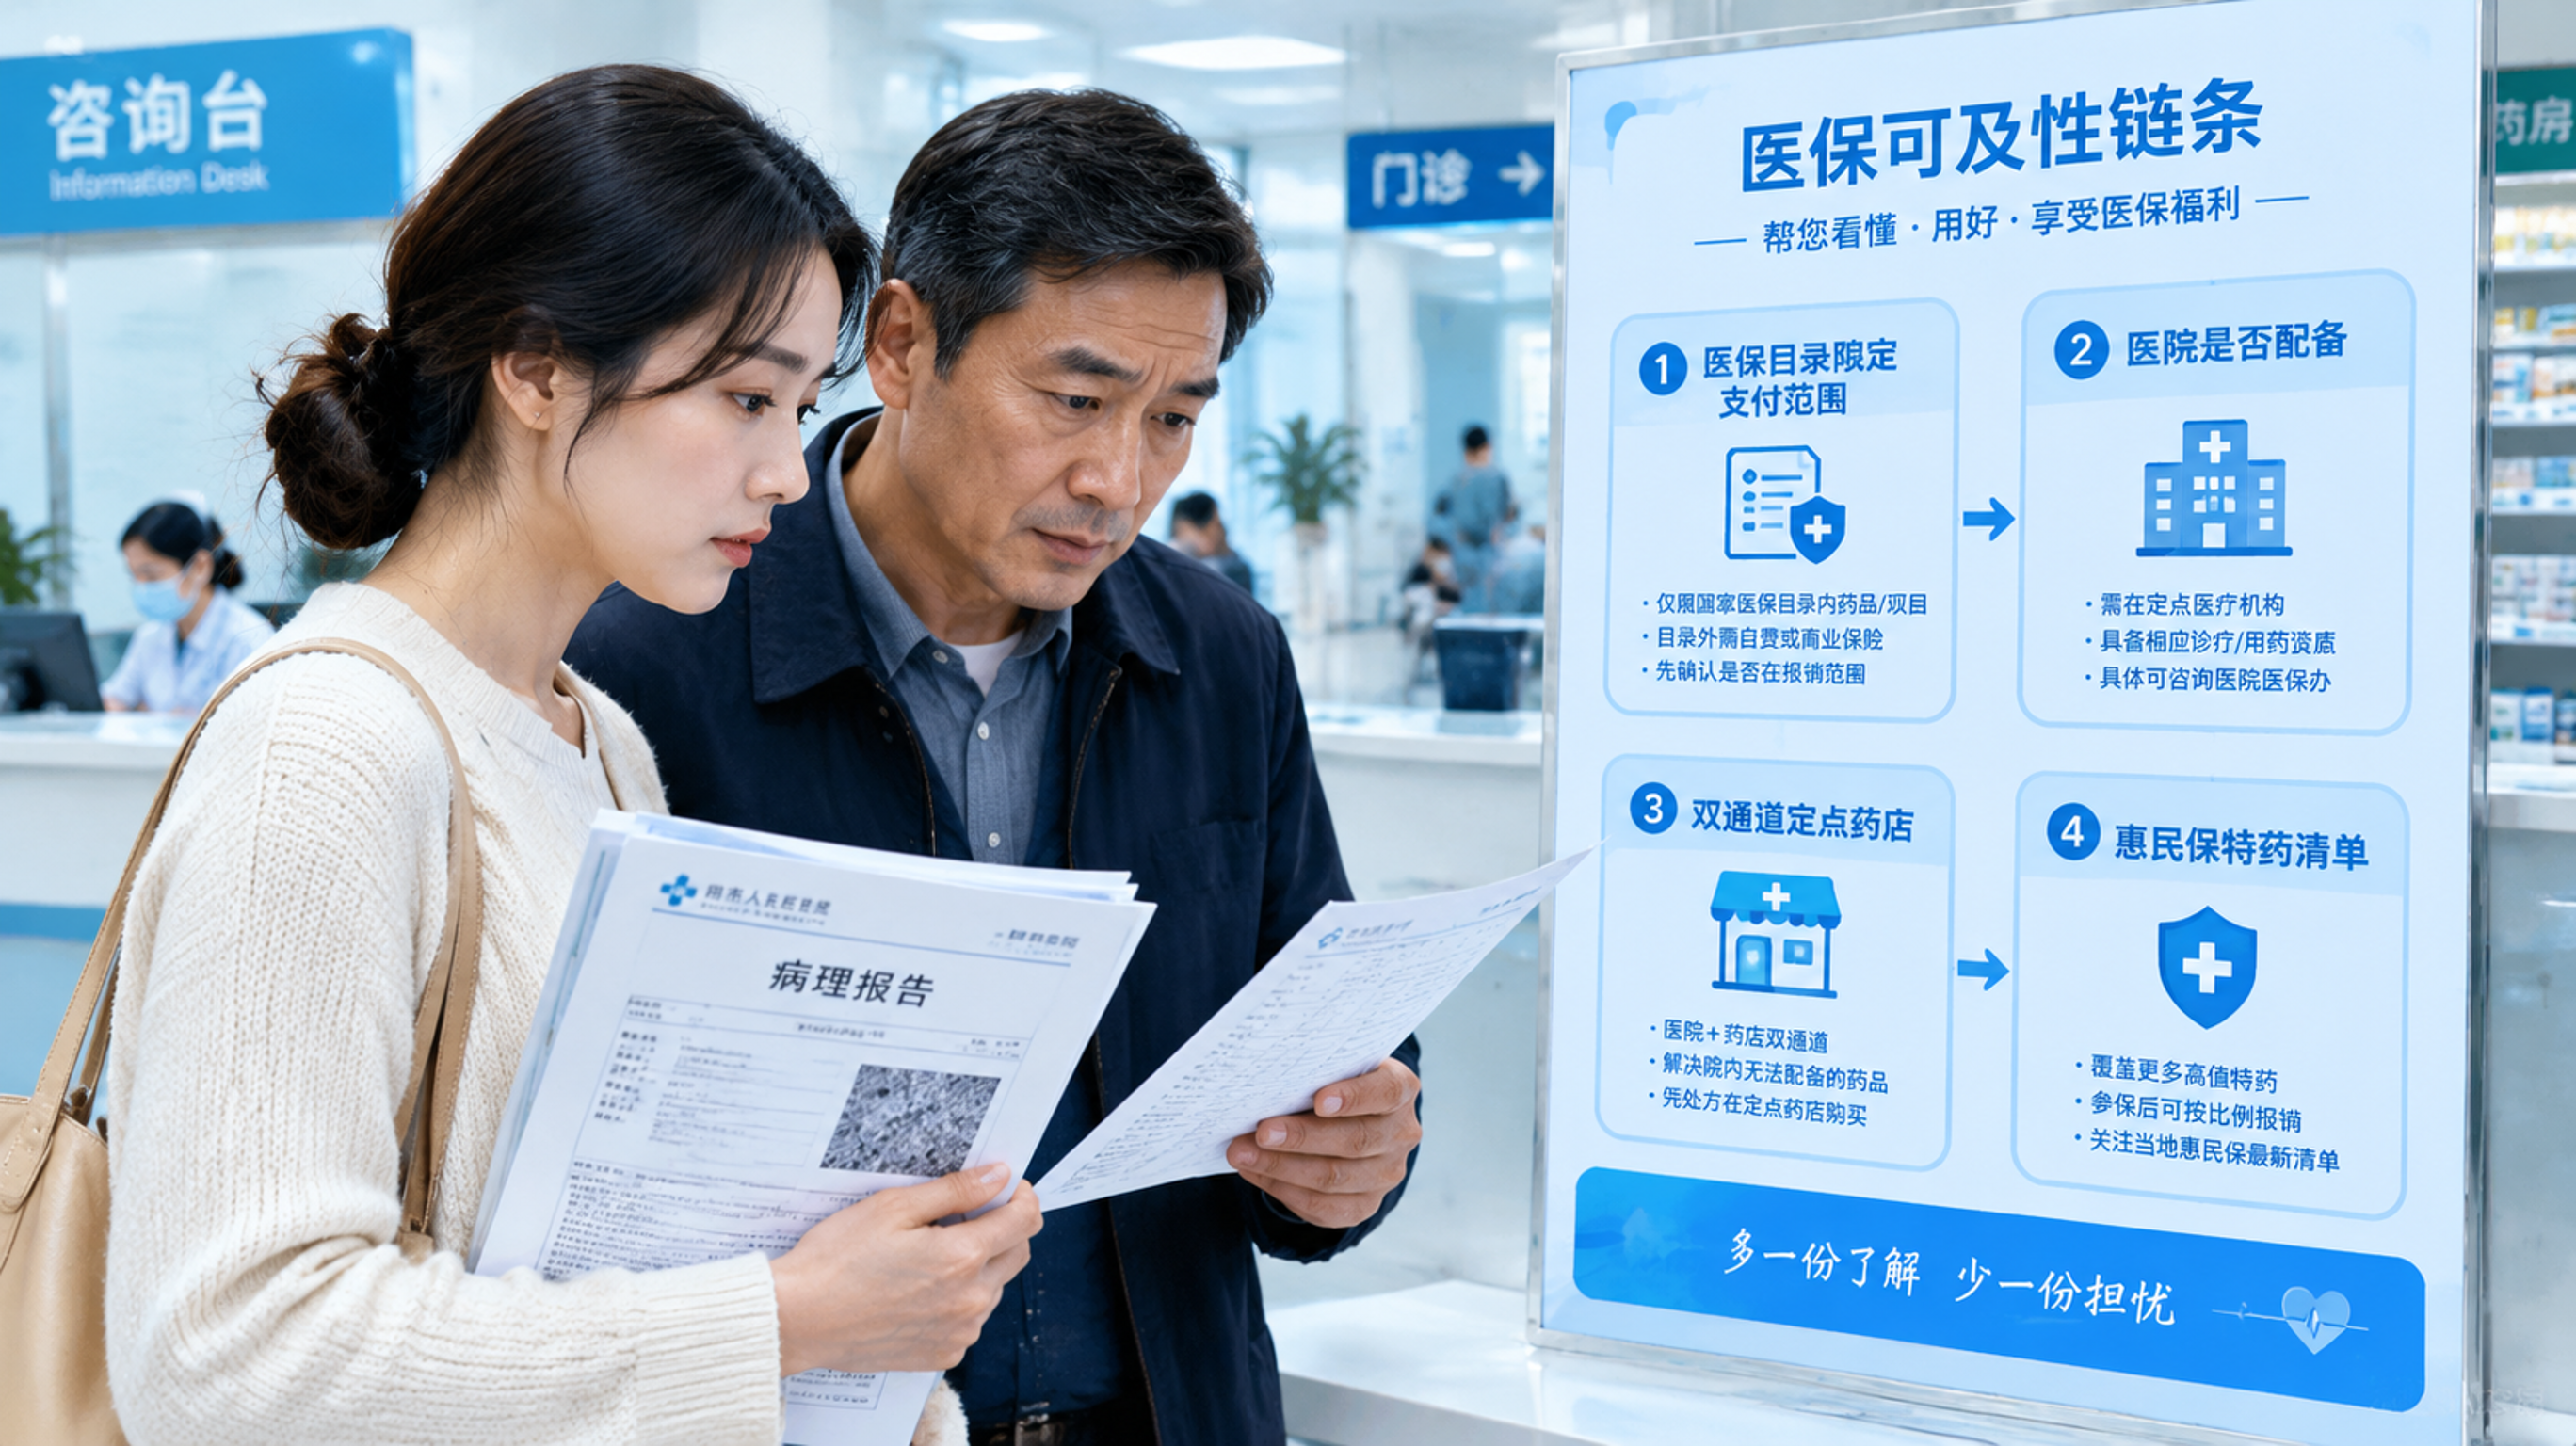
一次把路走对:按这个顺序查,少走弯路
把它当成一张“排障清单”,从上往下走:
第一步:先查目录里的“限定支付范围”
不要只截图药名和价格,一定要找限定支付范围相关描述。
你要对照的不是“药能不能报”,而是“你家患者是否属于能报的人群”。
建议你做一个小表格(手机备忘录就行):
第二步:确认“医院能不能开、有没有药”
同一款药在不同医院可能情况不同:
这一步建议优先走正规渠道:医院药房/门诊服务台/医保办咨询,别在群里“听说”。
第三步:如果需要双通道,立刻问清“定点药店+所需材料”
双通道往往不是“你去药店直接买”,通常需要:
把这些要件一次性问清,能省下大量来回跑的时间。
第四步:再看惠民保能不能衔接
惠民保通常看的是:
提醒一句:惠民保的逻辑是“按它自己的清单和规则赔”,不等同于“医保能报它就一定能报”。
给家里人做一张“用药清单+报销路径卡”,复诊时直接用
很多家庭是在情绪里做决策:今天能不能开?明天能不能报?越急越乱。
你可以给父母/家属整理一张卡片(打印或手机文档都行):
你会发现:当资料齐全、路径明确,和医生沟通会更顺畅;当确实不符合限定条件时,也能更快讨论同适应症的替代方案,而不是陷入“为什么别人能用我不能”的消耗。
遇到“进医保却开不到”,优先做这两件事
1) 先走医院医保办/药房的正规咨询:确认是限定支付不符、院内未配备、还是需要双通道。
2) 再去双通道定点药店问流程:把处方与资料准备到位,按规则走。
不建议走代购或不明渠道,风险不是“贵一点”,而是用药真伪、冷链、追溯、以及后续报销合规都可能出问题。