很多家属都有过这种瞬间:医生开了创新药处方,你在群里看到“要进医保了”,心里一松;可到了缴费窗口却被一句话打回现实——“限二线用药”“得有某个靶点报告”“需要病理结果”“不符合支付条件”。
明明是同一盒药,为什么有人能报、有人只能自费?问题往往不在“降价”本身,而在你是否走对了支付路径。
你以为的医保:进目录=能报销
现实中的医保:进目录=开始“按条件支付”
2026 谈判窗口开启、ADC、双抗等创新药获批更密集,大家最容易忽略的是:医保谈判不是“全场打折”,而是一套“准入+协议+支付限制+供药渠道”的组合。
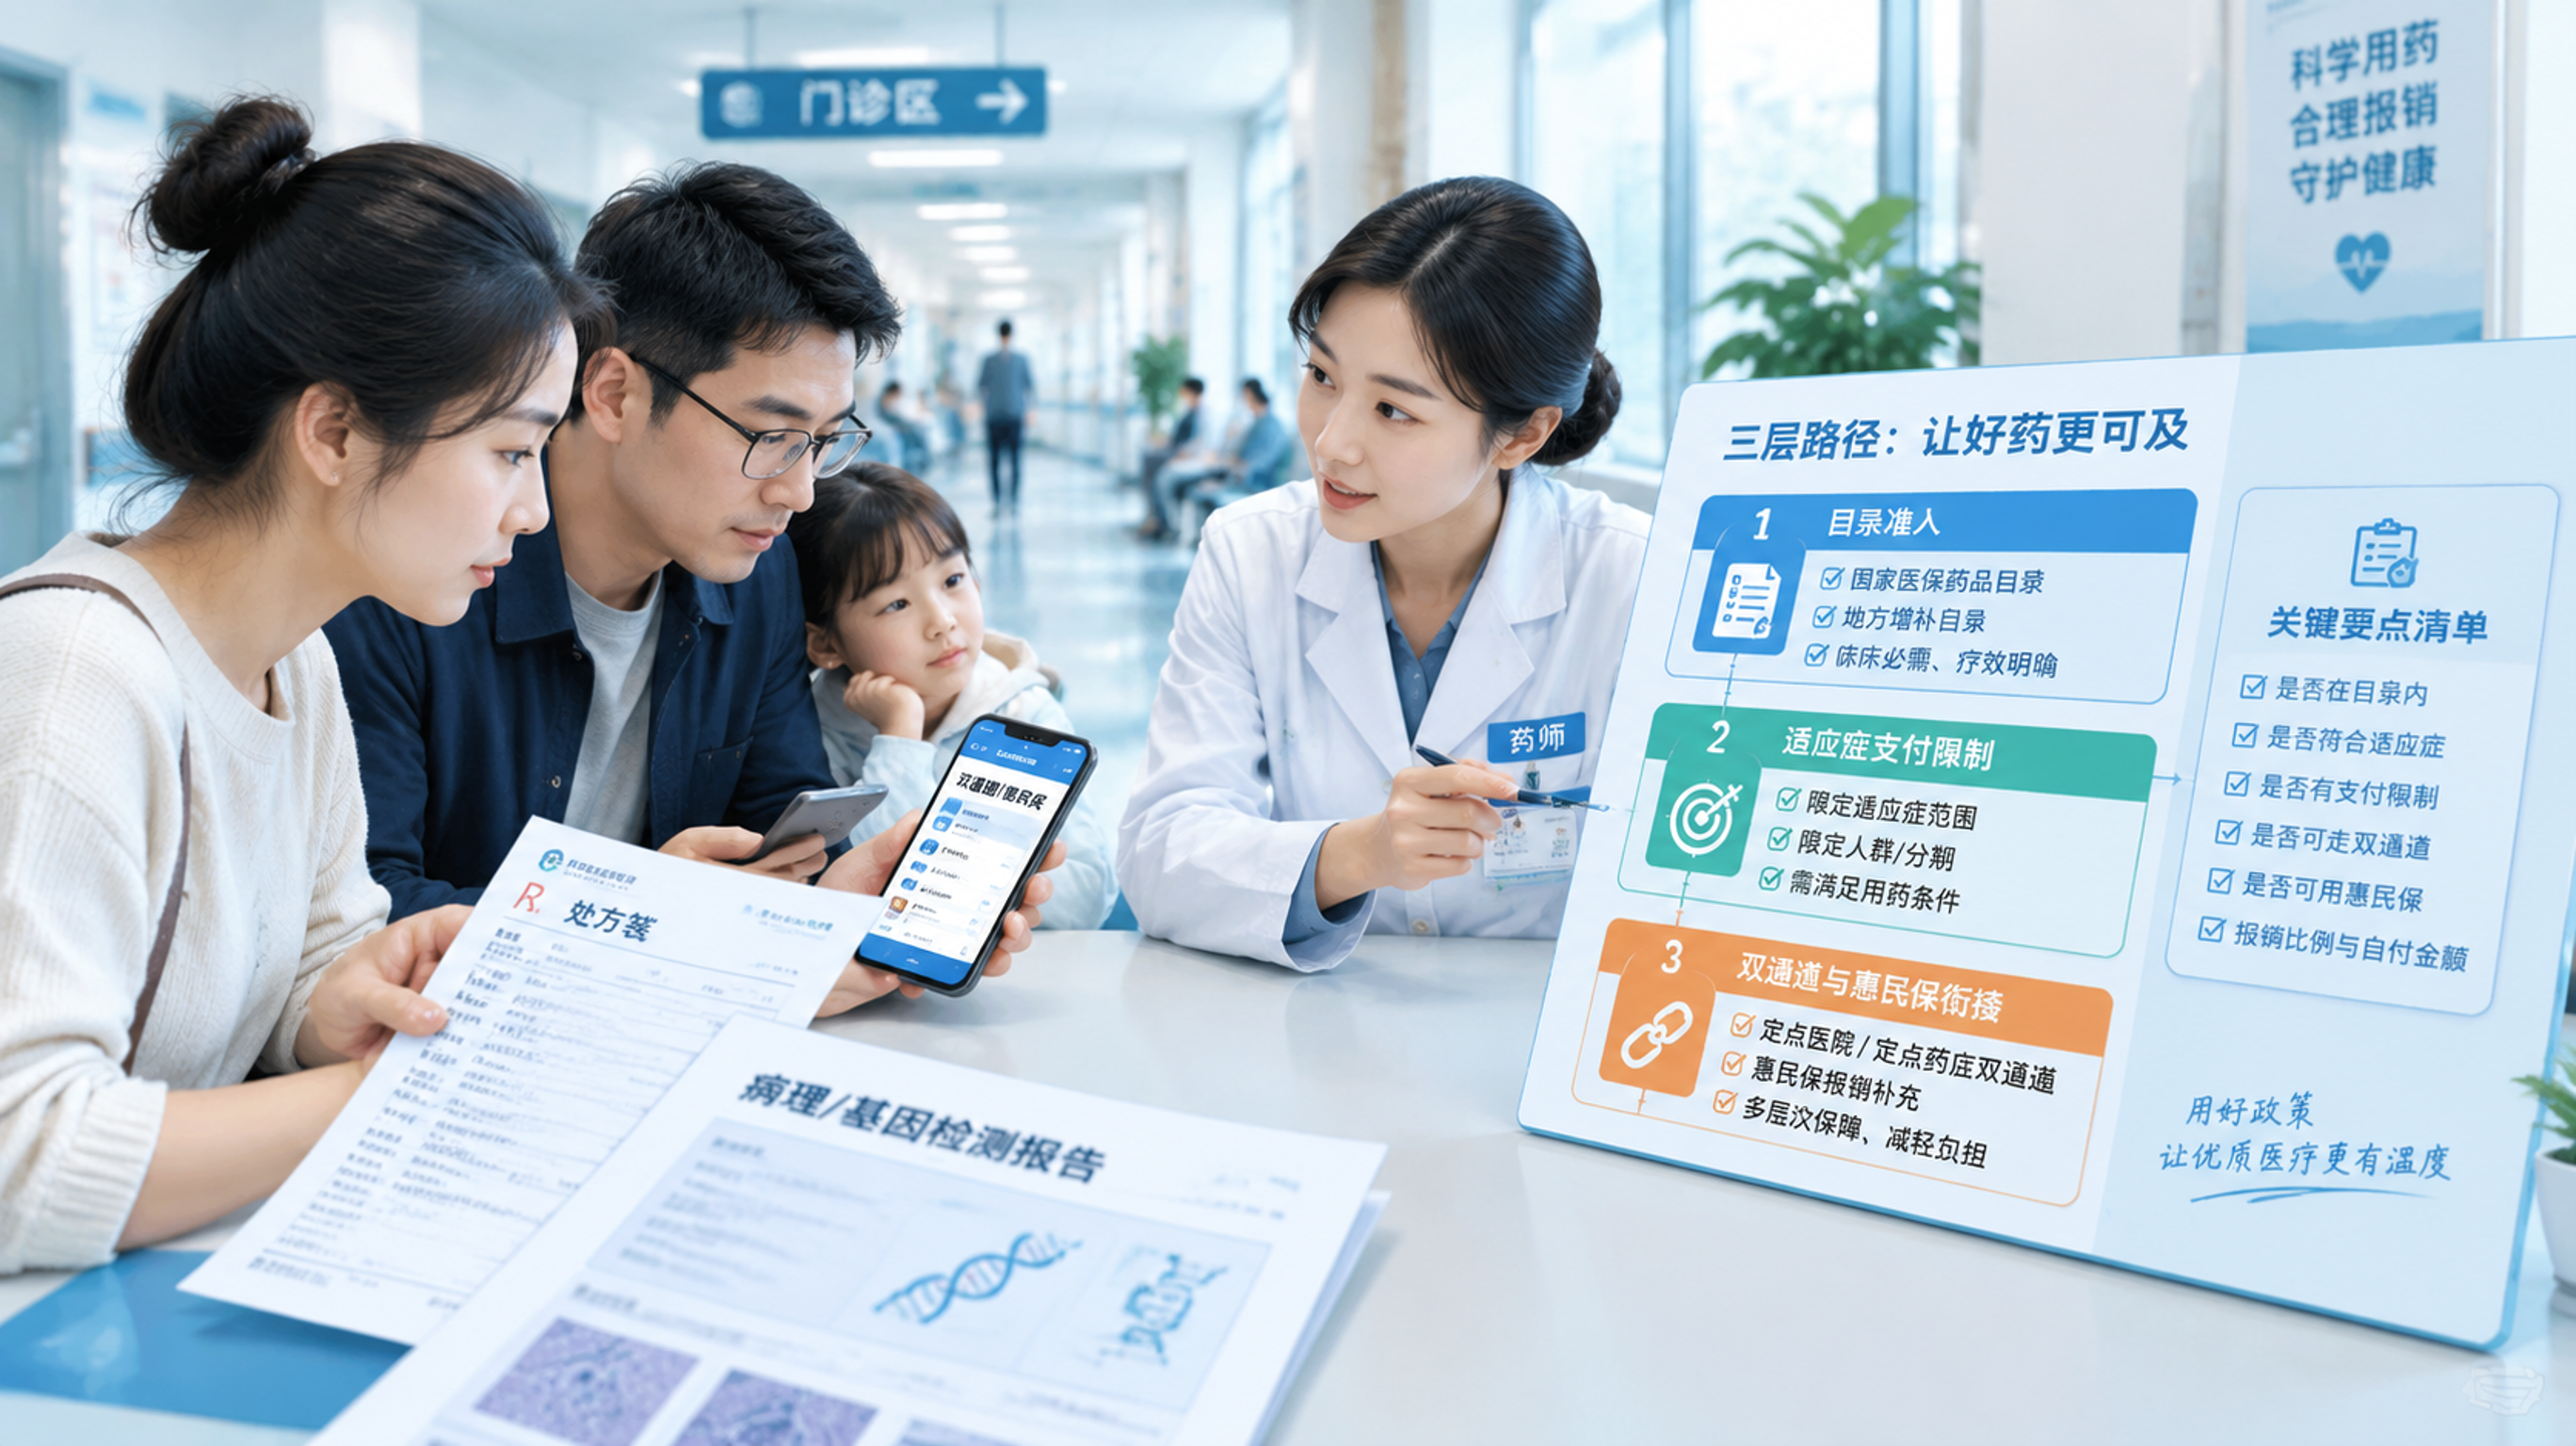
真正决定你钱包压力的,通常是这三层:
第一层:目录准入与协议期
药进了目录,只代表它获得了“被医保支付的资格”,并且有协议期、医保支付标准等约束。
但它并不自动等于:所有患者、所有医院、所有用法都按同样比例报销。
第二层:适应症支付限制(最常见的隐形门槛)
很多创新药会设定“医保支付范围”:
这就是为什么你听到“进医保了”,窗口却说“你不符合”。
第三层:供药渠道与惠民保衔接
同一款药,可能涉及:
这些都会把“账面报销”变成“实际负担”的巨大差异。
把“能不能报”拆成5个可核对的问题
拿到处方后,别先纠结“价格”,先把下面5项一条条核对(很多卡点就藏在这里):
1) 病理/基因报告是否匹配支付要求
看报告里的关键结论是否满足“限特定靶点/表达/突变”等条件;别只看“做过检测”,要看“结论是否对得上”。
2) 既往治疗线数是否满足
问清楚:你目前算一线还是二线?是否用过规定的前序方案?医保限制往往写得很具体。
3) 诊断与处方适应症表述是否一致
同样的病,临床表述可能不止一种;但医保支付范围通常只认某些表述。处方与病历诊断的“用词一致性”非常关键。
4) 是否需要走双通道,定点药店能否取药
有些药需要“医院开方—定点药店取药—按规定结算”。别等到用药当天才发现本地没有定点或暂时缺货。
5) 惠民保能否接上,责任范围是否覆盖
重点核对:是否纳入责任、是否有免赔额、是否对既往症或用药场景有限制。它更像“补位”,但不是自动兜底。
“问医生/药师四句话”:把关键答案一次问全
很多家属不是不努力,是问得太散、信息拿不全。你可以直接照着问:
这四句的目的只有一个:把“听说能报”变成“我满足哪些条件、缺什么材料、去哪儿结算”。
家庭决策三条底线:别被“进医保”带节奏
最后提醒三件特别容易踩坑的事:
1) 别因为等进医保而延误规范治疗
谈判、公布、落地、医院执行、渠道到位往往有时间差。治疗节奏要听主治团队的整体方案,不要只围绕“报不报”做决定。
2) 别因为听说要降价就盲目囤药
用药方案可能调整,支付规则也可能限定更细;囤药不仅占资金,还可能带来储存与用药管理风险。
3) 把可选路径放进同一张“支付路径清单”
当医保暂时卡住时,至少知道下一步可以问哪些渠道:慈善援助、临床研究、地方惠民保衔接等。核心不是“赌一个结果”,而是把每个选项逐项确认。