
或者更难的:狗狗年纪大了,确诊肿瘤。医生说“可以治”,你打开手机一算,治疗费像无底洞;你说“先观察”,又会被愧疚追着跑——我是不是在放弃它?
这篇不是驱虫科普,也不是教你硬刚医院。目标很简单:把“看病的不确定”和“花钱的失控”拆成你能掌控的步骤,让你在钱包和情绪都快崩的时候,依然有路可走。
先把“收费透明”用起来:你要拿到3样东西
很多地方都在推动宠物医疗收费更透明。对我们主人来说,透明不是“更便宜”,而是“更可预期、可比较、可选择”。你到院后重点盯这三件事:
1)项目明细:别只看“套餐价”
你可以直接问一句很有效的话:
“能不能把套餐拆成项目明细?哪些是必做、哪些是建议、哪些可以等结果再决定?”
你要的不是对抗,而是分层:
2)预估区间:把“可能”说成“范围”
沟通时把问题从“多少钱”换成:
“如果按A方案走,大概总费用区间是多少?如果出现B情况,费用会增加在哪些项目?”
区间能让你提前做选择:今天先做到哪一步、预算触顶点在哪、哪些项目超出就暂停。
3)知情同意+病程沟通:每一次加项都要有理由
你有权知道:为什么加这项、会改变什么决策、不做会有什么风险。
一个实用习惯:让医生用一句话说明“这项检查的目的是什么”。目的清楚,你才好判断值不值。
关键决策别靠情绪:用“生活质量”做节点
当病程拉长(肿瘤、慢性肾病、心脏病等),最折磨人的不是某一次缴费,而是每天都在纠结:继续治还是停下来?
这时可以引入一个简单的“生活质量(QOL)”思路——不需要你很专业,你只要每周固定复盘这几类问题:
把“感受”落到可观察的指标,会让你更像在做照护计划,而不是在做道德审判。
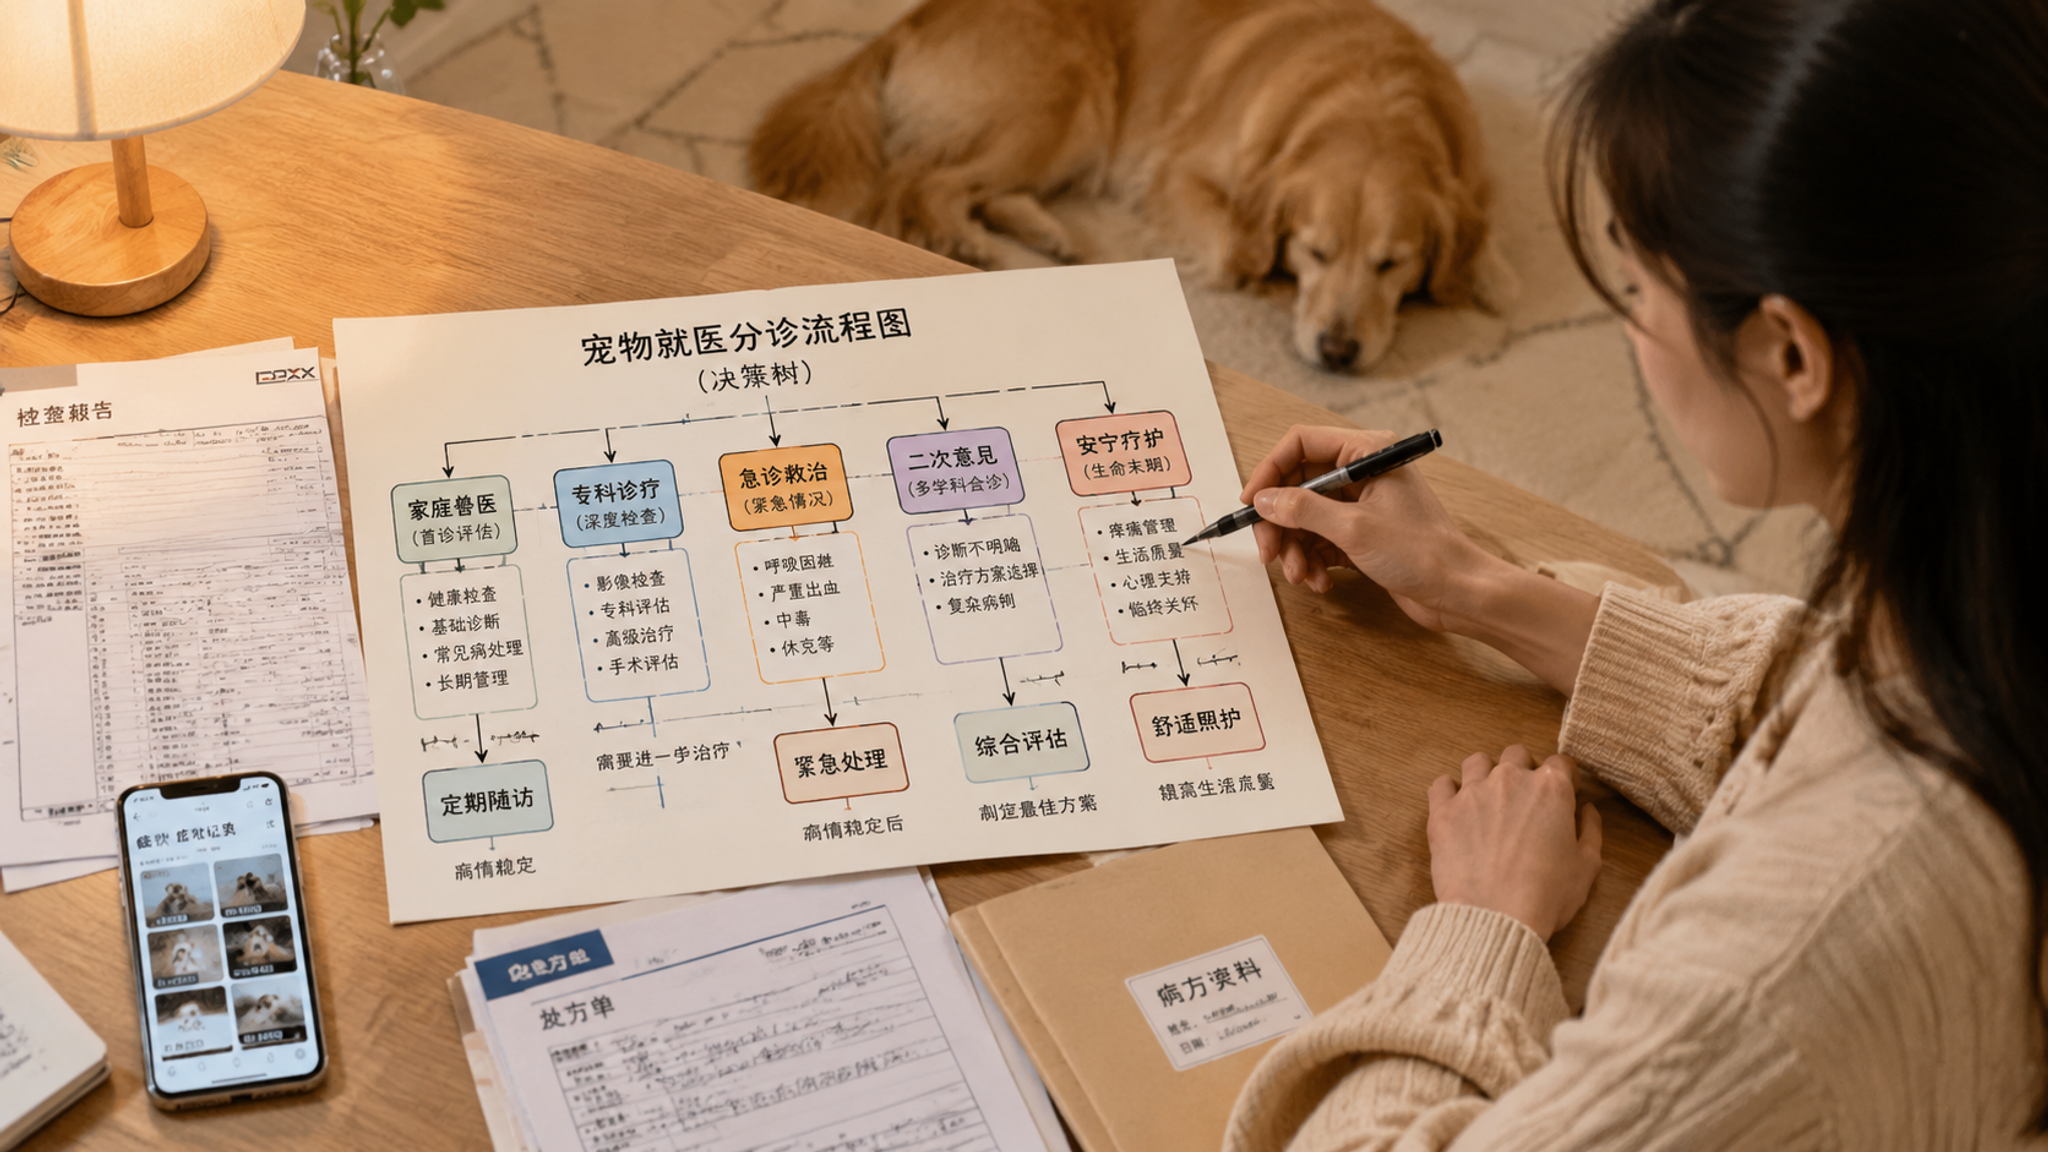
就医分级:什么时候去谁那里,能少走很多冤枉路
把宠物医疗想成“分诊地图”,能显著减少重复检查和不必要的急诊开销。
1)家庭兽医/常规门诊:适合“慢问题、复诊、长期管理”
适用场景:慢性病复查、药物调整、皮肤/肠胃反复、术后随访、老年体检。
优势:更了解既往史,能把治疗做成“计划”,不必每次都从零开始。
2)专项门诊:适合“明确方向后做深度确认与治疗”
适用场景:怀疑肿瘤、心脏、神经、骨科、眼科等,需要更聚焦的判断。
建议流程:先在常规门诊做基础检查,把问题“收敛”到某一系统,再去专项门诊更省钱省时间。
3)急诊:只解决“现在会不会出事”
适用场景:呼吸困难、持续抽搐、疑似中毒、无法止血、严重外伤、尿闭等。
急诊的特点是“快”和“贵”,你要抓住主线:先排除致命风险,稳定后尽快转回常规门诊或专项门诊做后续。
预约前准备:一份“病历包”能直接省掉重复检查
每次换医院、换医生,最容易发生的就是“信息断层→重复拍片/重复化验”。你提前准备这四样:
到院第一句话可以这样说:
“这是它近三个月的检查和用药,我想确认:还缺哪一项‘会改变治疗决策’的关键检查?”
询价与二次意见:把问题问对,比“砍价”有用
当你感觉方案太重、费用太猛,二次意见不是“不信任”,而是“重大决策的保险”。
你可以按这个顺序走:
1)先确认诊断确定性:
2)再问替代方案:
3)最后再谈费用结构:
二次意见建议带齐“病历包”,并明确告诉对方:你需要的是“治疗路径的不同选择”,不是让谁否定谁。
老年宠物保险:能用,但别把它当“万能钱包”
很多人对保险的误解是:买了就能报。真实世界里,理赔最常卡在三件事:既往症、免赔额、等待期/责任边界。
你买或用保险时,重点自查:
一个更现实的用法:把保险当作“极端风险兜底”,而不是日常开支报销。平时的就医分级、病历整理、分步检查,仍然是你省钱的主力。
当“继续治疗”不再等于“更好”:安宁疗护的3条主线
安宁疗护不是放弃,而是把目标从“延长时间”转为“减少痛苦、保持尊严”。它往往发生在老年、肿瘤晚期、器官衰竭、神经退行等情况。
1)疼痛评估与药物管理:让它舒服,是第一优先级
你可以把问题问得更具体:
不要自己随意加减药。安宁疗护的专业感,往往就体现在“稳定、可预期”的疼痛控制上。
2)家庭临终布置与DNR:提前说清楚,临时才不会崩
如果已经进入末期,你可以提前和家人(以及医生)对齐几个决定:
这些话很难开口,但越早讨论,越能减少最后一刻的撕裂感。
3)告别与照护者支持:你也需要被照顾
很多人的“愧疚”不是因为做错了,而是因为太爱、太无力。
你可以给自己设一个小小的支持系统:找一位能理解的人同步病程、加入温和的互助群体、把每天照护记录下来——当你回看时会知道:你不是突然放手,你是在尽力托住它。