
更难的是老年宠物:一纸“肿瘤/心衰/肾病”的诊断,把你推进两难——继续治,账单像无底洞;不治,又怕自己“放弃”了它。很多人的痛苦并不是不愿意花钱,而是不知道钱花在哪、这一步做了能换来什么、下一步是不是更合适。
下面这份指南,目标只有一个:让你在关键时刻更清醒,把每一步都变成“可选择”,而不是“被动挨宰”。
先把“透明收费”用起来:你要的不是便宜,是可控
很多地方在推进宠物医疗收费更透明,本质价值不是让所有项目降价,而是让你拥有三件武器:
1)项目明细:把“套餐”拆开
你可以直接问这三句(不冒犯,反而显得你很专业):
记住一个原则:先做能改变决策的检查。
做了也不影响治疗路径的“好看但不关键”的项目,可以往后放。
2)预估区间:把“可能花多少”说清楚
不要只接受一个数字,要求对方给你区间:
医院愿意把“上限触发条件”讲清楚,你的焦虑会瞬间降一半。
3)知情同意与病程沟通:把“下一步”写在纸面上
建议你在每次做重大决定前,拿到一段清晰的“病程沟通”:
这能有效减少“花了很多钱却觉得什么都没做”的无力感。
用QOL(生活质量)给自己一个“决定的坐标系”
当宠物进入慢病或肿瘤阶段,最折磨人的不是某一次账单,而是你每天都在问:我是不是该继续?
你可以用一个非常生活化的QOL思路来打分(不用追求专业表格,关键是持续记录):
把它当作“每周一次的体检日记”。当分数持续下滑、且医疗介入无法明显改善时,你会更有底气去讨论:转向舒缓治疗或安宁疗护,不是“放弃”,而是“换目标”。
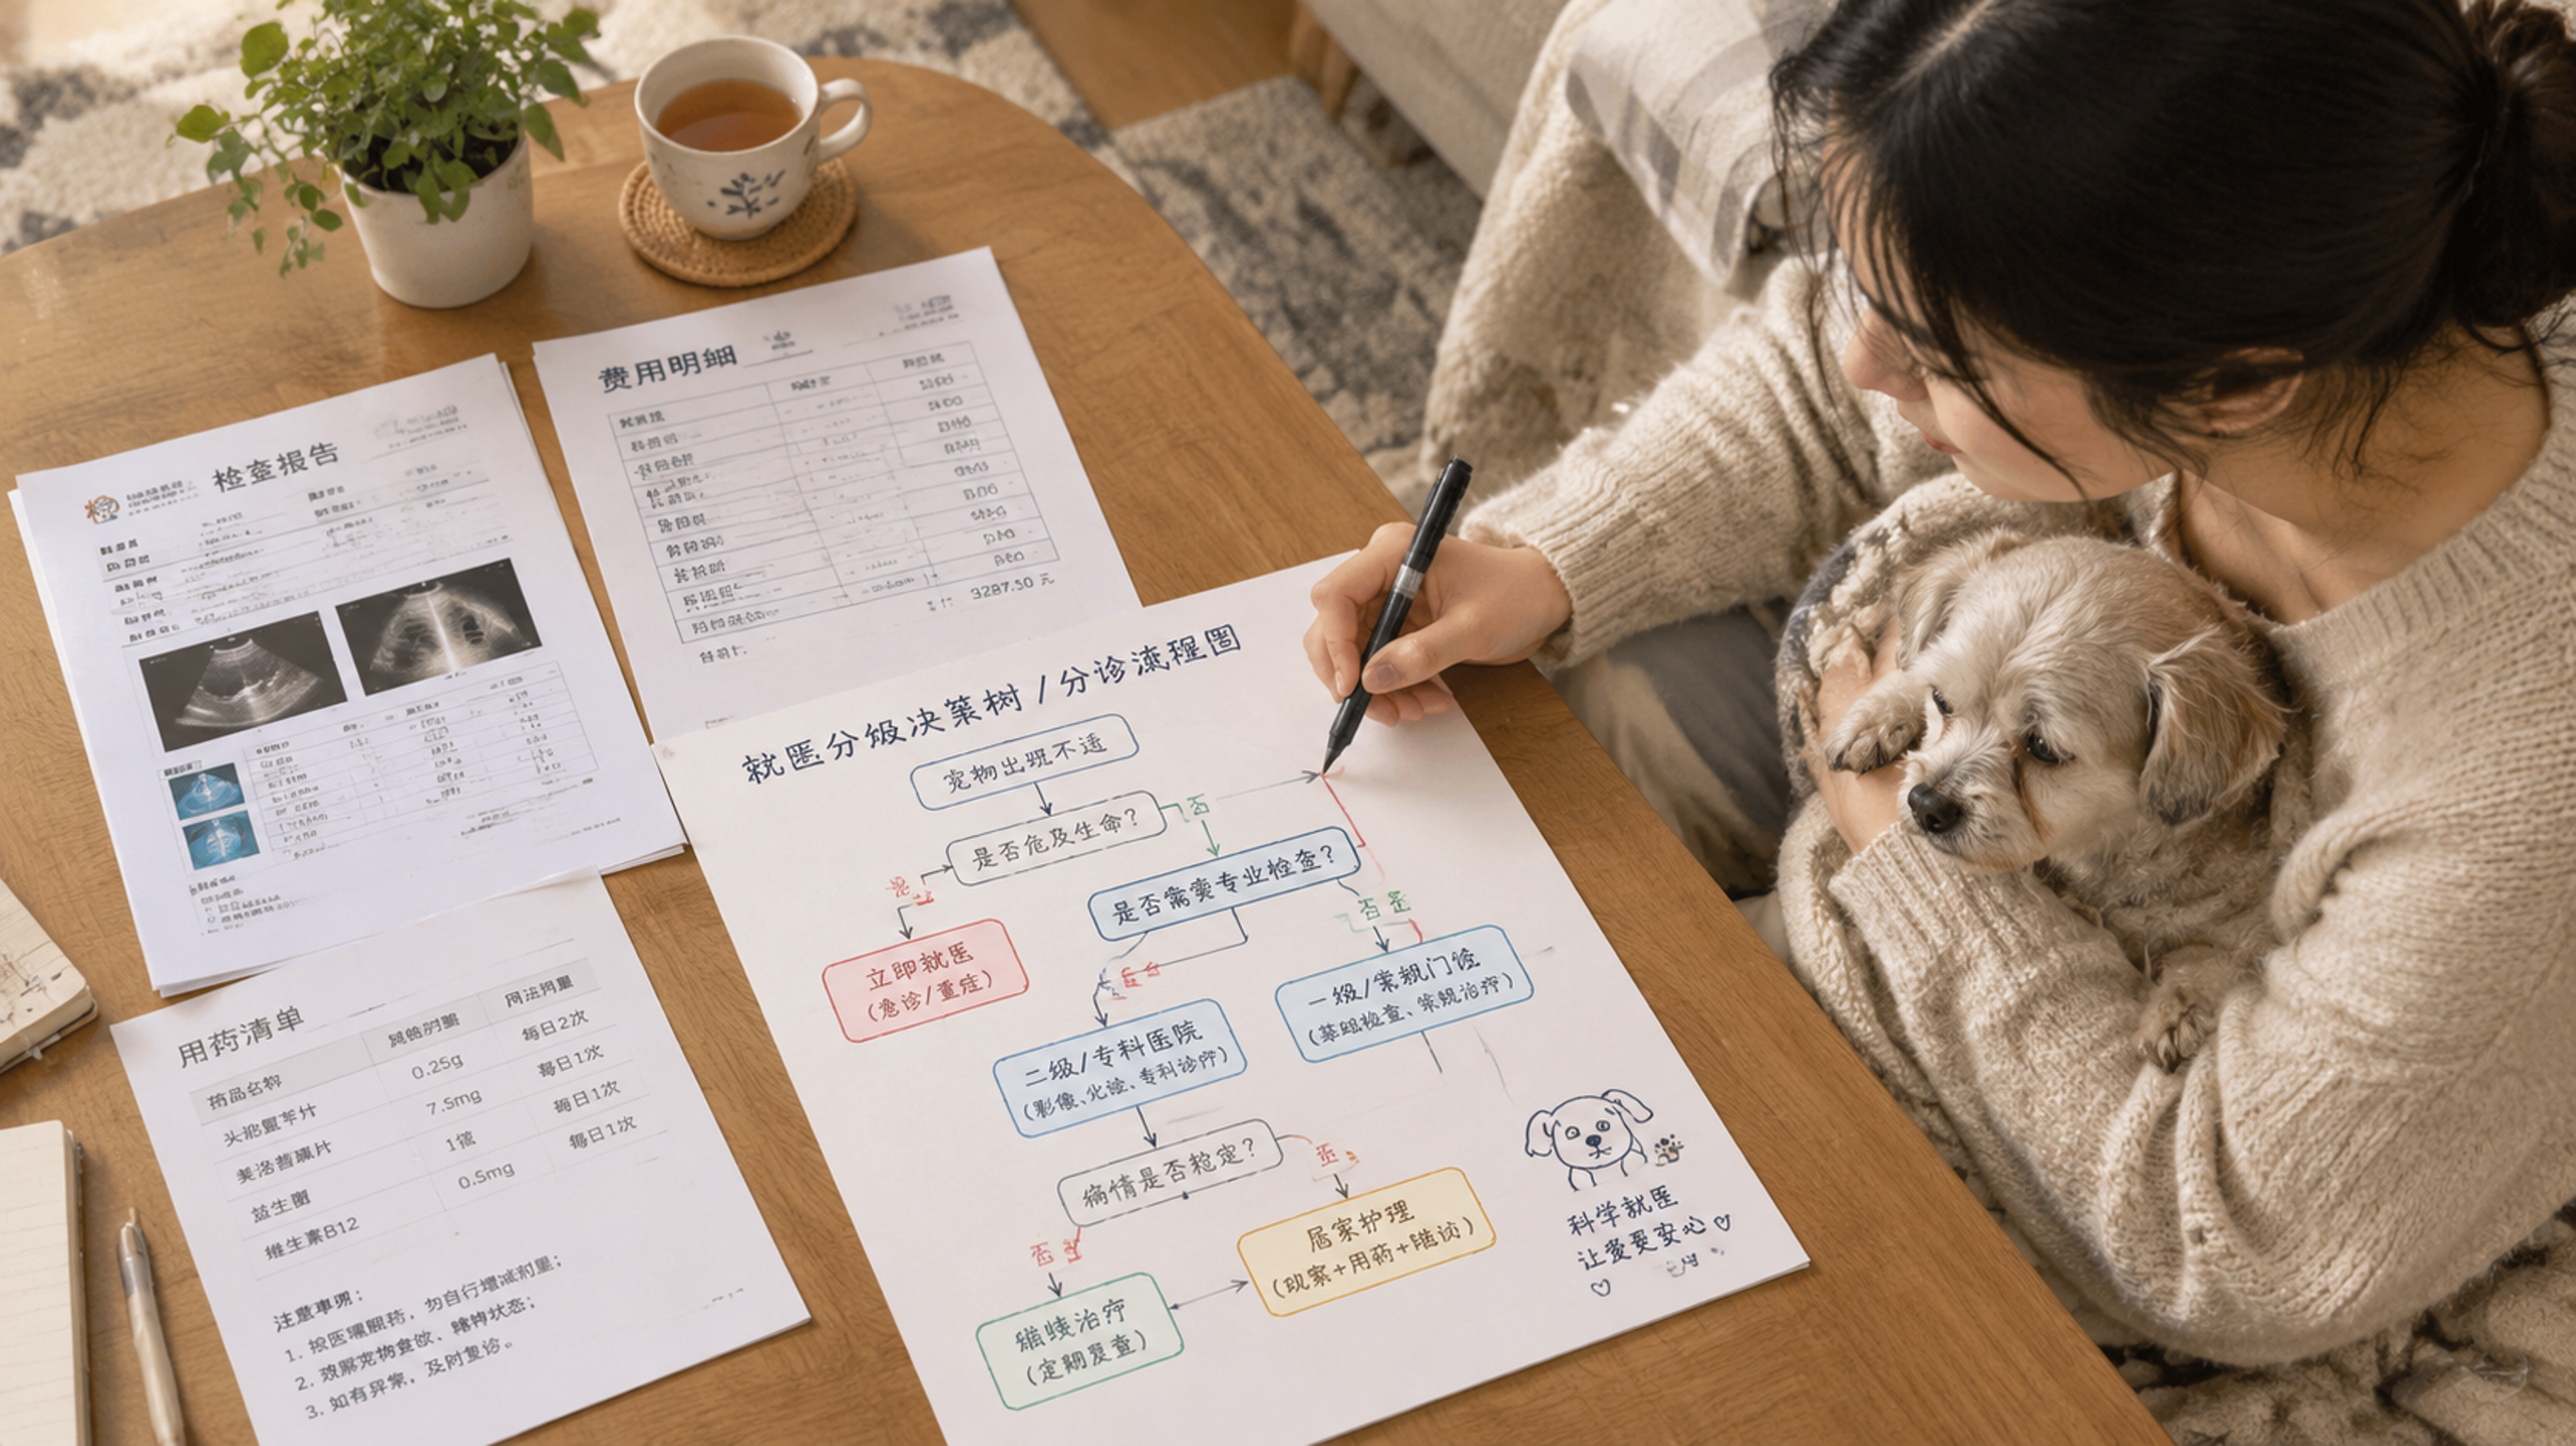
就医分级:什么时候找谁,能省掉很多无效钱
把宠物就医当成“分诊系统”,你会少走弯路:
1)家庭兽医/常规门诊:适合“稳定、慢性、需要长期管理”的情况
比如皮肤、肠胃反复、老年体检指标异常但精神尚可、慢病用药调整。
优势是:连续随访、用药管理、沟通成本低。
你要做的是:建立一份“长期病历包”(手机就能做)
2)专病门诊:适合“需要明确诊断路径、或要做大决策”的情况
比如疑似肿瘤、严重心肺问题、神经症状、复杂手术评估。
专病门诊的价值不是“更贵”,而是“更聚焦”。
预约前你可以这样询价和确认流程:
3)急诊:只解决“立刻会恶化”的问题
急诊最容易产生“盲盒账单”,因为你没有时间。
判断是否该去急诊,可以用“警示信号”思路(出现就别硬扛):
去急诊时,你可以把目标说得很具体:
“我们今晚的目标是先稳住生命体征+止痛/止吐,等稳定后再讨论进一步检查。”
二次意见:不是不信任,是降低决策风险
遇到以下情况,二次意见非常值得:
二次意见怎么做更高效:
- 现在最需要确认的关键是什么?
- 如果不做某项检查/治疗,会带来什么风险?
- 有无“更保守但可观察”的方案?观察指标是什么?
老年宠物保险:别等确诊才想起它,但也别指望“包治百病”
保险扩围让更多老年宠物有机会被纳入,但你需要提前理解边界,避免“以为能赔,结果全是既往症”。
你重点看这三件事:
1)既往症:决定了“能不能赔”
只要曾经出现过相关症状、检查异常或治疗记录,很多条款会视为既往症。
做法是:把体检与门诊记录整理清楚,投保前把“可能被判既往”的点标出来,心里有预期。
2)免赔额与等待期:决定了“值不值”
3)理赔窗口与材料:决定了“顺不顺”
日常就把这些留好:
你会发现:收费透明化和理赔材料其实是一套东西——明细越清楚,你越不吃亏。
当治疗目标改变:安宁疗护不是放弃,是把痛苦降到最低
如果某天你发现“治愈”越来越远,仍然可以做很多事,让它少痛一点,也让你少一点自责。
1)疼痛评估与用药管理:把“看起来还好”变成“真的不痛”
疼痛不一定会叫,很多宠物只会“躲、僵、喘、舔、拒绝触碰”。
你可以请医生帮你建立一个家庭疼痛观察清单,并明确:
把止痛当成“基础护理”,不是最后一步。
2)家庭临终布置:让它在熟悉的地方安心
提前准备会让真正那天不那么慌:
3)DNR(不进行心肺复苏)决策:把“抢救”与“折磨”分开
有些终末期情况,强行复苏带来的可能是更大的痛苦与更短的清醒时间。
你可以和医生讨论并写下:
这不是冷血,是把“体面”留给它。
4)告别仪式与照护者支持:你也需要被照顾
很多人卡在“我是不是不够爱它”。
你可以做一点小小的“有始有终”:
你会发现,最难的不是选择,而是独自承担。