你是不是也被这种话打动过:
“首付不够没关系,月租就能开新车”“开两年不喜欢就换”“比买车压力小”。
真正让人破防的,往往不是每个月那点租金,而是准备退车/换车时的那张结算单:
折旧费、超里程费、事故折损费、整备费……加起来比你想象的狠多了。
这篇不聊品牌、不做价格战导购,也不扯车机订阅争议,就把两件事讲透:
1)以租代购到底在买什么、风险在哪
2)什么人适合订阅,什么人老老实实买断更稳
先把话说透:你以为在“买车”,其实在“租车+选择权”
以租代购/融资租赁的核心点是:车的所有权通常在租赁公司。
所以你每月付的,不是单纯“车款分期”,而是一揽子费用的组合。
很多人算账只会:月租 × 期数。
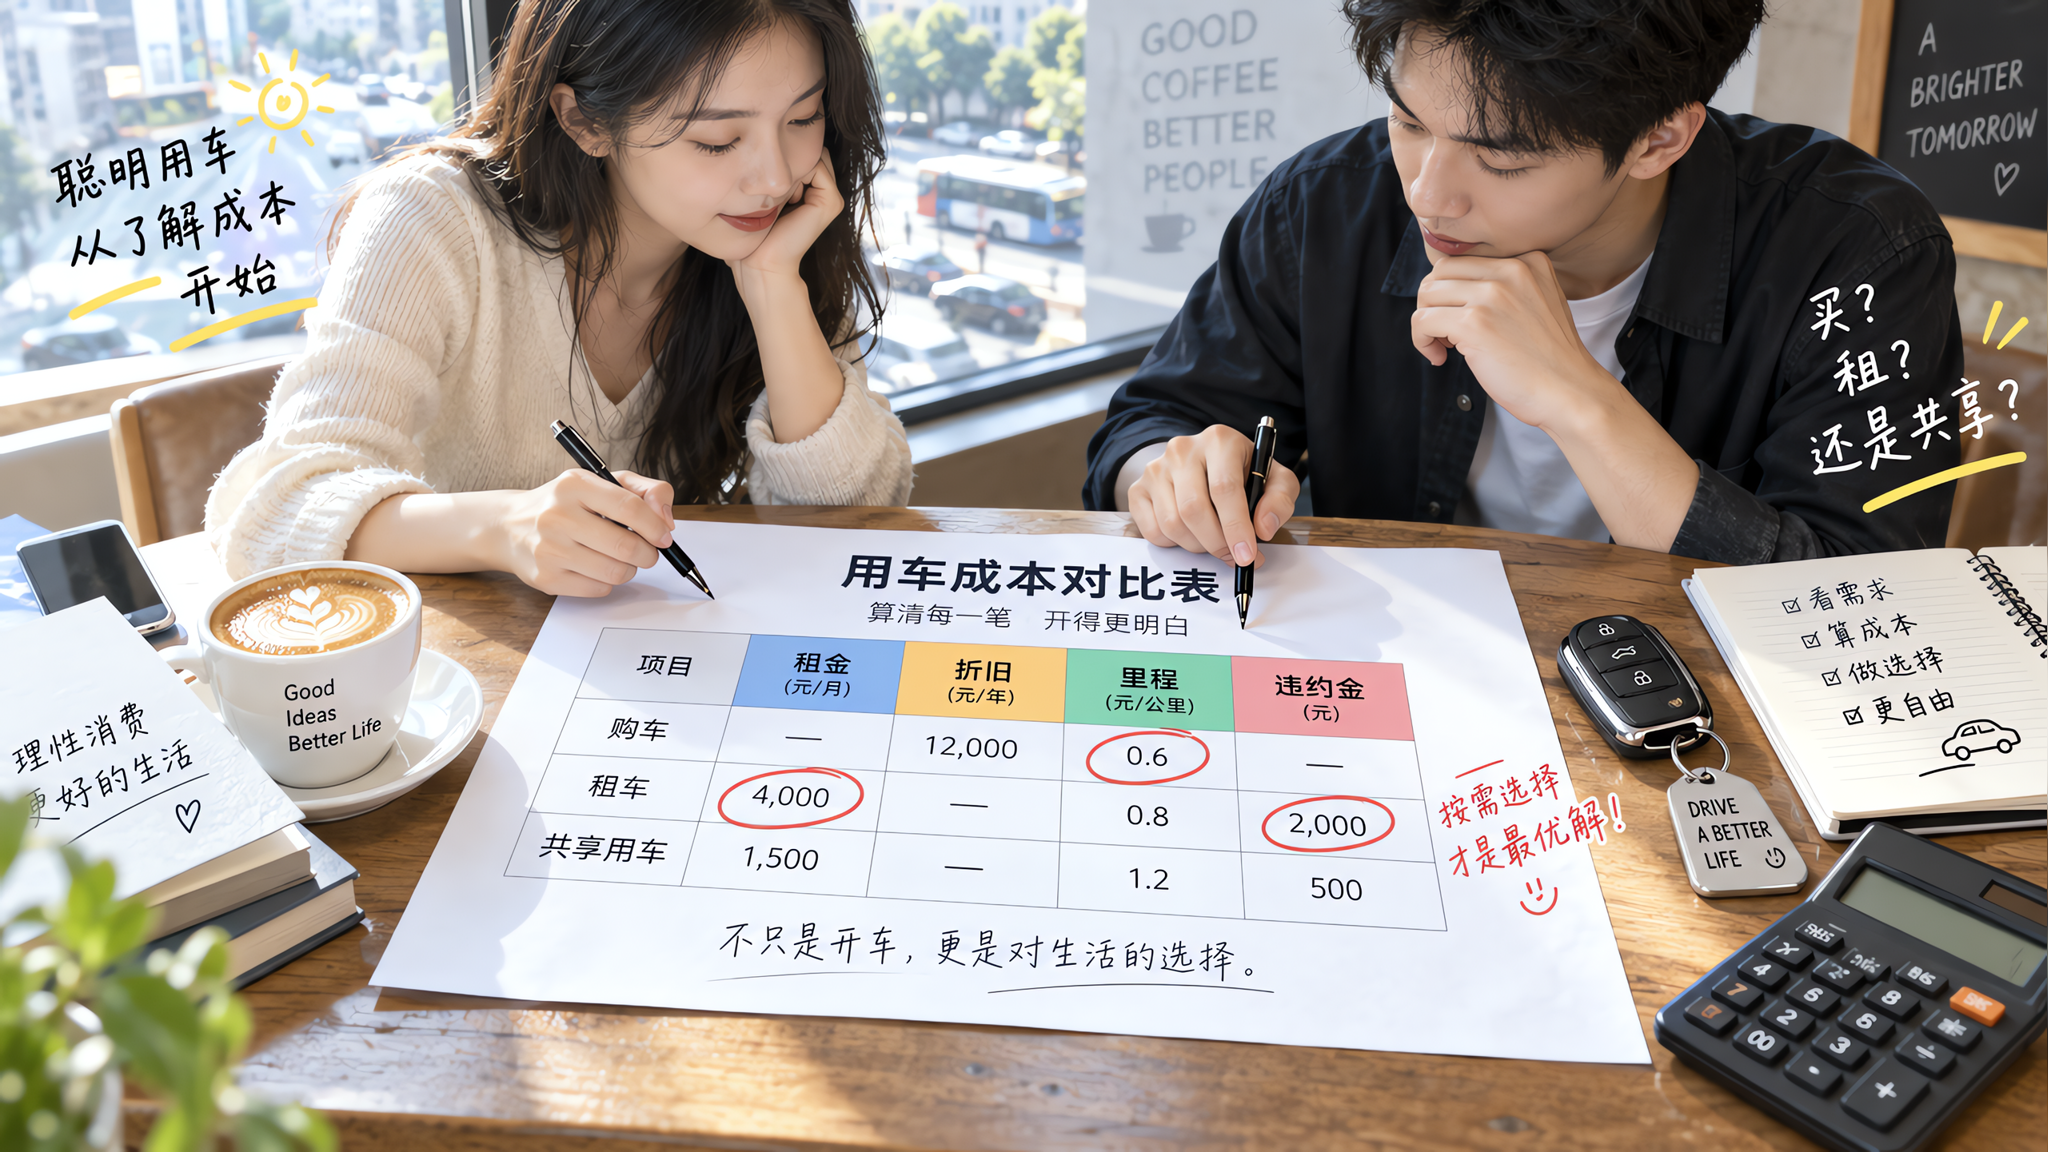
但真正的总成本,要盯住四个地方(每个都会在退车时放大):
1) 尾款/回购价
到期你想把车留下来,要花多少钱买断?这笔钱常常决定“到底像买车还是像租车”。
2) 里程限制与超里程单价
合同里最常见的隐形雷:一年给你多少公里,超了每公里多少钱。
通勤一变、周末跑远一点,结算时就能多出一笔。
3) 提前退车/提前解约违约金
工作换城市、家里有事、用车需求变化……你提前退车不是“随时可退”,而是“按条款算账”。
有的条款会把你剩余期数的一部分费用一次性结算。
4) 事故与车损的折损规则
不一定要大事故才算钱:补漆、划痕、轮毂、内饰、玻璃……都可能进入“整备/折损”口径。
最怕的是:你以为走保险就结束了,结果还车时又被算一遍“事故折损”。
别被“低月租”催眠:把合同翻到这三行字
签之前建议你就盯这三件事问清楚、写清楚(能写进合同/补充条款最好):
1)总成本别问“月租多少”,要问“我提前退车要赔多少”
直接让对方按两种情况给你算清:
只要对方不愿意给明确算法或只说“到时看评估”,你就要提高警惕。
2)里程别只看“额度”,要看“超一公里多少钱、怎么认定”
问清楚:
3)保险别只看“给你买了保险”,要看“三者额度+事故折损”
常见的坑是“保险被捆绑,但保障未必够用”。
你至少要确认:
这些最好白纸黑字写进条款,别靠口头承诺。
什么人适合订阅/以租代购?用年里程和持有年限一刀切
你可以用两个问题快速分流:
你一年大概开多少公里?
你是不是“确定会开5年以上”的人?
一句话:
里程越高、持有越久,越不适合被里程限制和退车条款牵着走。
更聪明的用法:用订阅“长测”,别急着“被低月租带节奏”
很多年轻人第一台车最难的是:不知道自己要什么。
空间、底盘、通勤路况、停车环境、充电/加油便利性,只有你真实用过一段时间才知道。
更稳的路径是:
1)先订阅/短租一段时间,专门测试你最在意的点(通勤+周末)
2)摸清“真实用车画像”后,再决定买断还是继续订阅
这样你花的钱更像“试错成本”,而不是“踩坑学费”。
还车别吃哑巴亏:交车当天做两件事
1)全车验车视频一次拍完整
建议从外观开始,顺时针绕车一圈:
车漆、玻璃、轮毂、灯罩、车顶、前后杠;再拍内饰、座椅、仪表、后备厢。
关键是:连续拍、带时间信息、带里程表读数。
以后真有扯皮,这就是你的底气。
2)把“验收标准”要到手
让对方提供明确的验收口径:什么算正常使用痕迹、什么算需要整备、整备怎么计价。
没有标准,就等于对方掌握解释权。