你有没有经历过这种崩溃瞬间:
车就蹭了一下,当时看着不严重,结果定损单一出来——前脸雷达、摄像头、前挡玻璃一起算,价格直接起飞。你心想“走保险就行”,对方一句“属于间接损失/不在责任范围”,你当场哑火。
新能源车现在最“贵”的,往往不是铁皮,而是那堆智能硬件:雷达、摄像头、带传感器的玻璃、灯组内部模块……更关键的是:很多赔不赔,不是看你觉得“确实坏了”,而是看你能不能证明“怎么坏的、什么时候坏的、和这次事故有什么直接关系”。
下面把最容易卡住的边界讲清楚,并给你一份可照抄的举证清单。
先搞懂:为什么同样是剐蹭,有人全赔有人被卡
理赔争议通常绕不开三个点,你只要记住这三句“判断逻辑”,就能知道材料该怎么补:
1)它到底算不算“功能性部件”
新能源车很多外观件已经不只是“壳”,而是功能件的载体。
最典型就是玻璃:看起来是玻璃,实际上可能带传感器/加热/摄像头安装位,还涉及标定。条款和定损口径里,往往会区分“单纯玻璃损伤”和“功能相关部件损伤”。这也是为什么有人换一块玻璃不仅贵,还会出现标定/校准相关费用。
你需要做的,不是和定损争“它贵不贵”,而是证明:这次事故造成了哪些功能异常,并且异常与损伤对应。
2)涉水、热损伤这类,关键看“因果链”
电池涉水、线路受潮、热损伤等,最容易被要求解释“因果链”。
也就是说,对方会问:你怎么证明不是之前进水?怎么证明不是后续使用扩大损失?怎么证明不是保养/改装/外界因素导致?
一句话:越是看不见的损伤,越要把“时间线+现场证据+救援记录”补齐。
3)维修方式:更换还是修复,是否被认可
有的部件理论上能修,但维修方案和可行性、以及是否需要更换,会影响核赔。现实里经常出现:你以为“修一下就行”,店里给的方案是“必须更换+标定”,但理赔端更关注是否属于合理必要的修理方式。
你不需要自己去决定方案,但要把“维修前状态”留证据,避免事后只能靠口头描述。
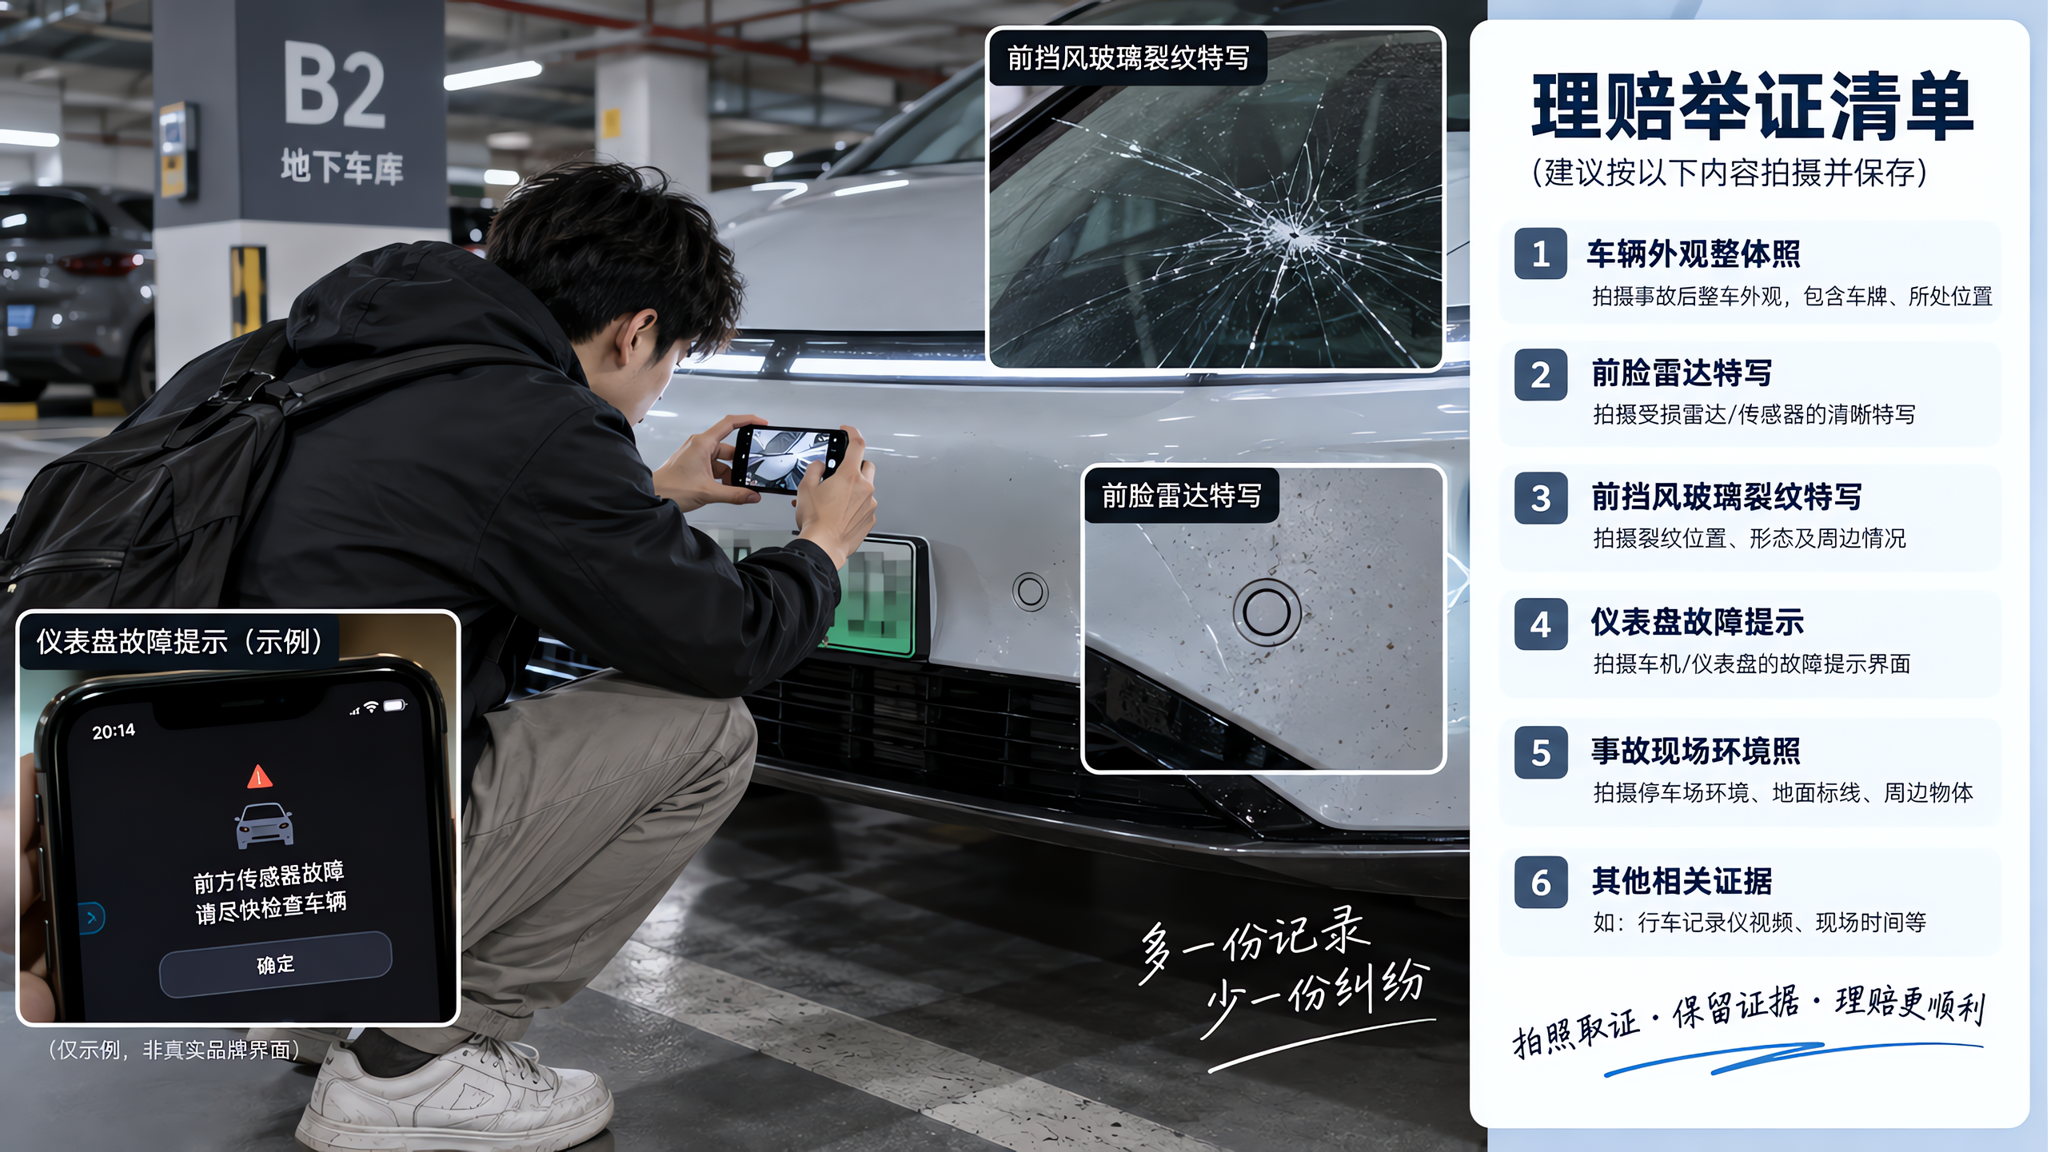
这份理赔举证清单,建议你直接存手机
理赔最怕“讲不清”。把证据做成闭环:事故发生→部件受损/报警→进厂检测→维修方案。下面这些材料越齐,越少被一句“间接损失”带走。
A. 事故现场:四角+细节,别只拍一张
要点:拍“能说明发生过什么”的画面,而不是只拍“哪里不好看”。
B. 车内证据:仪表提示/故障码截图
很多功能件争议点在于“外观看不出来”,这类截图就是你证明功能受影响的关键一环。
C. 维修前部件特写:雷达/摄像头/玻璃别等拆了才想起
要点:一定是“维修前”。拆完了再补拍,说服力会大幅下降。
D. 涉水相关:水位、时间、路径三个证据
如果涉及涉水/雨天积水(尤其电池相关疑虑),尽量补齐:
你要表达的是:我在什么水位、持续多久、之后如何处理,避免被认定为“继续使用扩大损失”。
E. 救援拖车与进厂记录:把时间线钉死
这部分非常“硬”,往往比你口头解释更有用。
F. 费用结构:标定费、隐藏件别等定损单出来才懵
你可以提前让维修方把费用拆分清楚:
不是为了“挑刺”,而是为了核赔时你能说得清每一项是为了解决哪个损伤/故障。
高发贵件,怎么把“出险概率”压下去
这些件出险率高、单次维修又贵:玻璃、灯组、外后视镜、前脸传感器(雷达/摄像头区域)。
一些低成本但很管用的做法:
1)停车位选择:比你想的更值钱
2)小件防护:不是为省钱,是为省时间
别指望防护=万无一失,它的意义是减少“轻微事故→功能件受影响”的概率。
自费修还是走保险:给你一个简单决策表
当你犹豫“要不要报险”,可以按这个顺序判断:
1)是否涉及功能异常提示/故障码?
2)是否涉及高价值件(玻璃带传感器、灯组内部模块、前脸传感器区域)?
3)现场证据是否齐全?
核心思路就一句:钱贵不可怕,可怕的是你没办法证明“它为什么该赔”。