
你会突然发现:宝宝出院了,花钱才刚开始。
更难受的是,你明明已经很节省,还是会被“还要做这么多吗”“是不是我们家撑不住”“保险会不会拒赔”这些念头反复折磨。
先把一句话放在前面:早产是医学事件,不是任何人的道德失败。焦虑很多时候来自信息不对称——不是你不会过日子。
下面这套思路,你可以当成“家庭财务长作业”直接抄。
先认清现实:随访费用是长周期,不是一次性
早产儿的随访和追赶生长,往往至少持续到2岁,甚至更久。期间会反复出现“检查—复查—评估—干预”的循环,费用也就不是单点爆发,而是长期消耗。
能帮你分担的渠道通常有这些(各地政策不同,但方向很固定):
核心不在“你有没有买到最好的”,而在“你有没有卡住申请与报销的时间窗口”。
第一步:先把参保这件事办到位(越早越好)
很多家庭的问题不是花太多,而是“可以报的没报上”。
你现在要做的很简单:
参保办好,你后面的门诊、检查、可能的住院,才有持续分担的基础。
第二步:票据别散,先建一个“早产儿费用文件夹”
从今天开始,家里要有一个“不会丢”的系统。你不需要很专业,只需要可执行:
为什么这么重要?因为很多追溯报销、救助申请、保险理赔,都卡在“材料不全、票据遗失、病历缺页”。
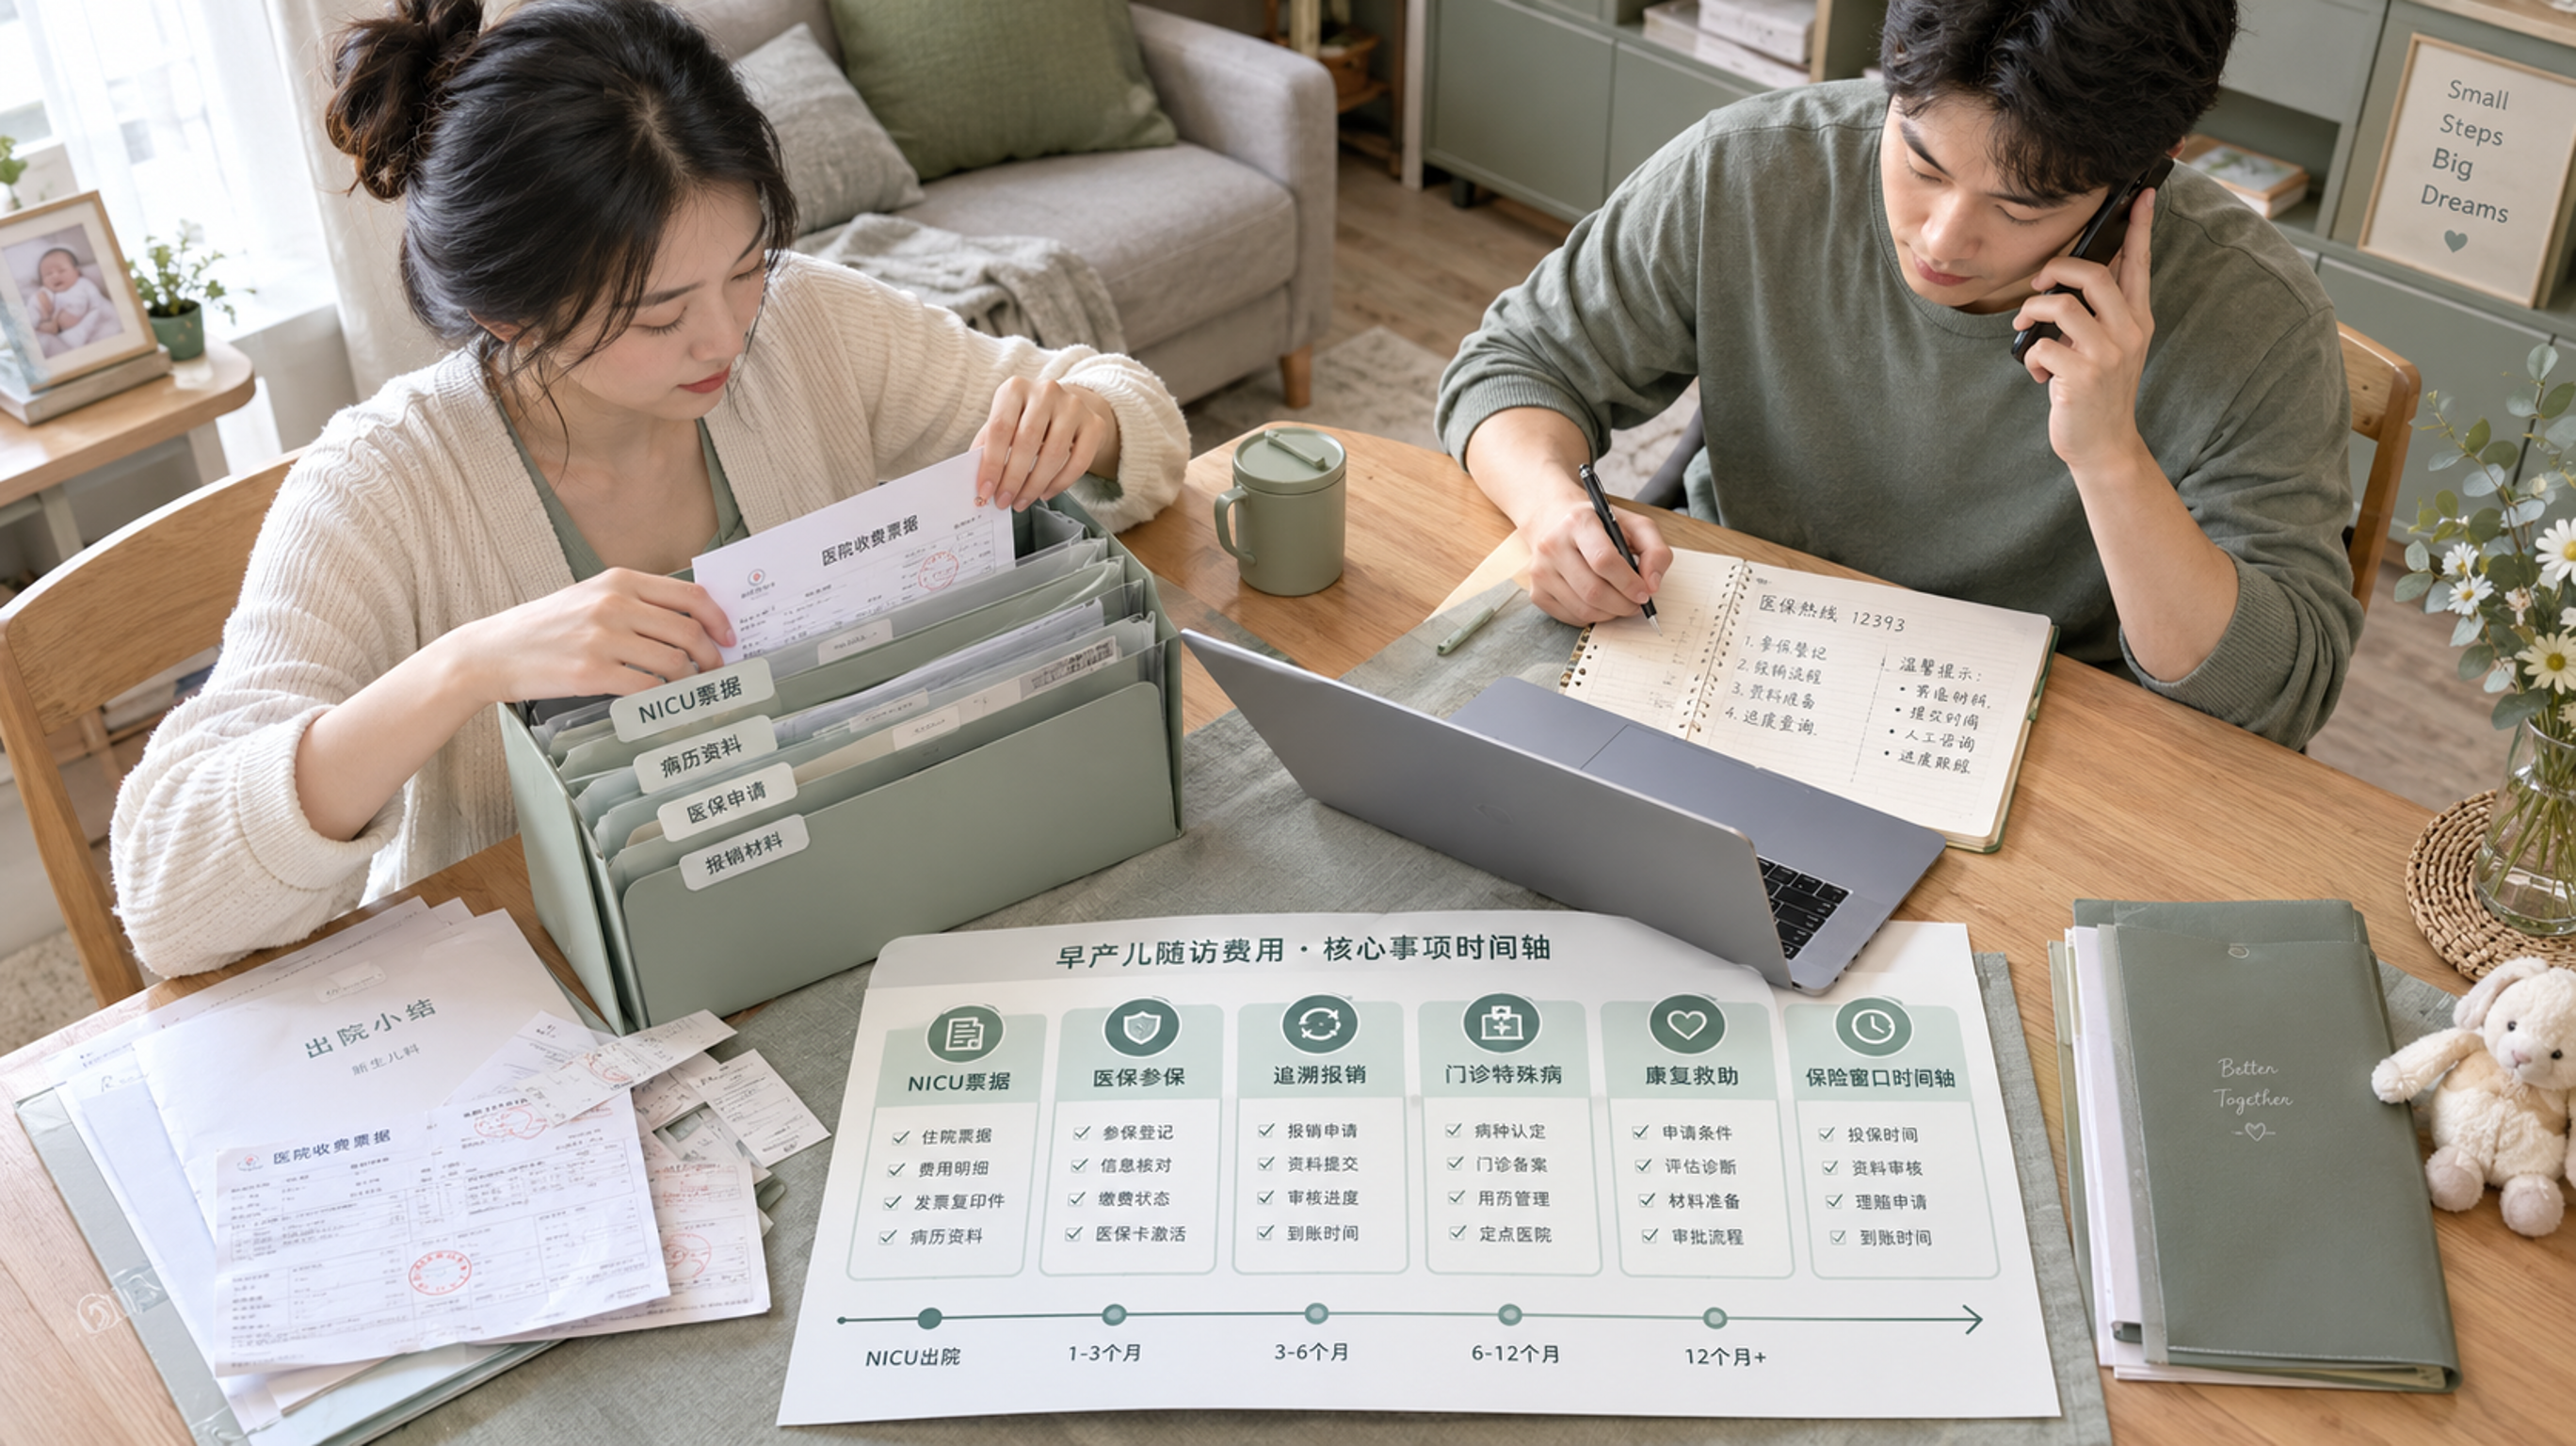
第三步:问清“追溯报销”可能性,把漏掉的捡回来
很多新生儿在NICU期间、或者刚出院那阵子,家里兵荒马乱,容易出现:先自费垫付、后来才参保,结果不知道还能不能补报。
你要做的是带着材料去确认“是否可追溯报销/如何补报”:
能不能补报不一定,但问清楚就不会一直被“我是不是错过了什么”折磨。
第四步:把“门诊特殊病/慢病”这条路查一遍
早产儿后续花费里,门诊复查和干预是大头。很多地区对特定疾病/长期治疗有门诊待遇政策(各地名称不同),一旦符合,门诊报销比例、限额、路径都会更友好。
你需要做的动作:
这一步的价值是:把“反复门诊花钱”变成“有规则可依的长期支出”。
第五步:康复项目不要盲做,先问两件事:目录与救助
康复最容易变成“无底洞感”的来源:项目多、频率高、效果焦虑强,还夹杂大量信息噪音。
每次开始一个康复项目(或换机构)前,先问清两件事:
1) 医保目录:哪些项目能走医保?怎么开单?在哪些定点机构能做?
2) 救助渠道:当地是否有残联救助或相关支持(各地规则不同,但值得查)
你要的是“把能走政策的先走政策”,而不是全靠自费硬扛。
商业保险这件事:别隐瞒,也别乱投
早产史、NICU经历、后续随访记录,都会影响商业保险的健康告知与核保结论。这里最重要的底线是:
如果你已经有保单:把合同、条款、等待期、报销范围先整理出来,和票据文件夹放在一起,理赔时少走很多弯路。
两条红线:再难也别踩
把任务从“妈妈一个人扛”改成“家庭协作”
这段路最伤人的不是钱,而是“我是不是把家拖垮了”的内疚感。
建议把本周的家庭任务写清楚,直接分工:
当账本清晰、路径清晰,恐惧会下降很多。